お笑いコンビ「サンドウィッチマン」の伊達みきおさんが、脳梗塞と診断され、現在芸能活動を休止しています。
2026年8月28日に所属事務所が発表した内容によると、伊達さんは体調不良を訴えて病院で検査を受けたところ、脳梗塞と診断されました。
迅速な対応によって大事には至らず、現在は回復に向けてリハビリに取り組んでいるとされています。(TBS NEWS DIG)
9月に入ってからは芸人仲間との写真も公開され、相方の富澤たけしさんからも近況が伝えられています。
9月12日放送のラジオ番組には伊達さん本人からメールが寄せられ、経過について「比較的順調」と報告。活動再開については焦らず、段階的に進めていく考えを示しています。(マイナビニュース)
伊達さんは9月5日に52歳になったばかり。
まさに働き盛りの年代です。
今回のニュースを見て、
「自分が突然病気になったら収入はどうなるの?」
「会社を何カ月も休んだ場合、給料はもらえる?」
「脳梗塞で障害が残ったら障害年金は受給できる?」
と不安になった人もいるのではないでしょうか。
そこで今回はファイナンシャルプランナーの視点から、会社員などが病気で長期間働けなくなった場合に知っておきたい「傷病手当金」「高額療養費」「障害年金」を中心に解説します。
※伊達みきおさん本人が、この記事で紹介する傷病手当金や障害年金などを利用しているという意味ではありません。以下は一般的な社会保障制度についての解説です。
伊達みきおさんが脳梗塞で活動休止
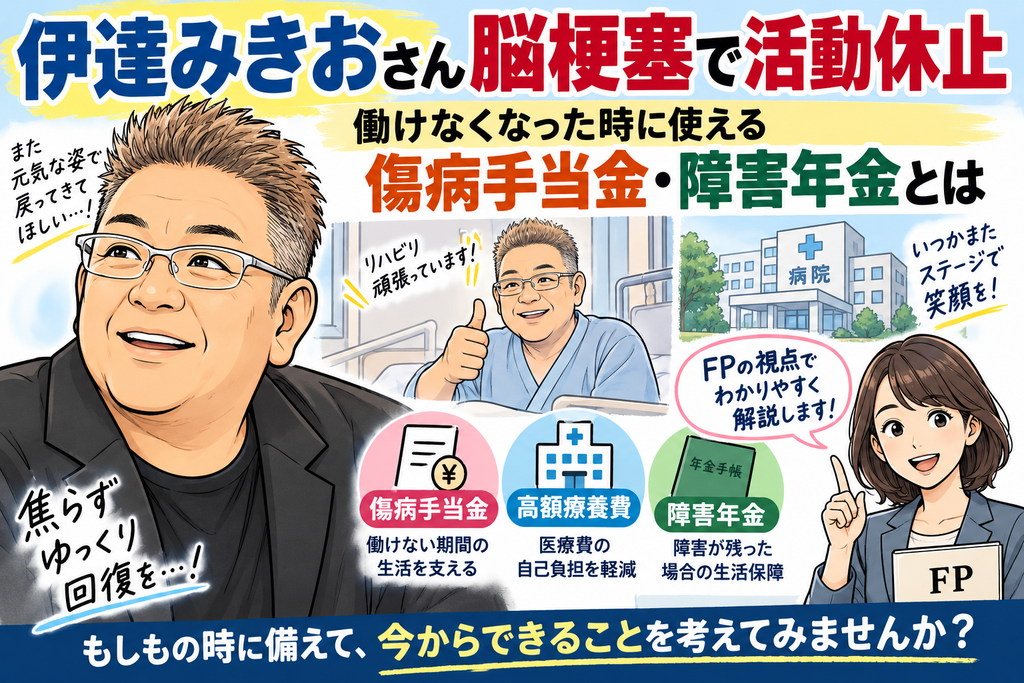
伊達みきおさんの所属事務所は2026年8月28日、脳梗塞のため当面の間、芸能活動を休止すると発表しました。
相方の富澤たけしさんによると、発症当時、伊達さんから「なんかしゃべれねえんだけど」と不調を訴えられ、すぐ病院へ行くよう勧めたといいます。
その後、入院してリハビリに取り組むことになりました。(テレ朝NEWS)
9月5日に52歳の誕生日を迎えた伊達さんについて、富澤さんは発音しづらい言葉はあるものの、発症初日と比べてかなり改善している様子を伝えています。(テレ朝NEWS)
さらに9月中旬には芸人仲間と笑顔で写った写真も公開され、「少し痩せた?」といった反応とともに、元気そうな姿に安心する声が寄せられました。(テレ朝NEWS)
ただし、写真の外見だけから病状や回復状況を判断することはできません。
伊達さんについては、本人や所属事務所、相方の富澤さんなどから公表された情報をもとに見守る必要があるでしょう。
働けなくなった時に最初に確認したい「傷病手当金」
会社員が病気やケガで働けなくなったとき、非常に重要なのが健康保険の「傷病手当金」です。
傷病手当金は、病気やケガによる休業中の被保険者と家族の生活を保障する制度です。
協会けんぽの場合、主に次の条件を満たす必要があります。
- 業務外の病気やケガの療養である
- 仕事に就くことができない
- 連続する3日間を含めて4日以上仕事を休んでいる
- 休業期間について給与を受け取っていない
給与が支給されていても、その金額が傷病手当金より少なければ、原則として差額が支給されます。(今日会見ポ)
ここで重要なのが「待期3日間」です。
例えば月曜日から病気で休んだ場合、月・火・水の連続3日間が待期となり、条件を満たせば4日目以降が傷病手当金の支給対象になります。
この待期には有給休暇や土日・祝日などの公休日も含めることができます。(今日会見ポ)
傷病手当金はいくらもらえる?
傷病手当金の1日当たりの金額は、原則として、
「支給開始日以前12カ月間の各標準報酬月額の平均額÷30日×3分の2」
を基本として計算します。(今日会見ポ)
簡単にイメージすると、給与そのものの3分の2が必ずもらえるという意味ではありませんが、標準報酬月額をベースとしておおむね3分の2相当を保障する仕組みです。
例えば、計算の基礎となる標準報酬月額の平均が30万円だったと仮定すると、
30万円÷30日=1万円
1万円×2/3=約6,667円
となり、1日当たりの傷病手当金は約6,667円が一つの目安になります。
30日分なら単純計算で約20万円です。
ただし、実際の支給額は加入状況や給与の支給状況などによって異なります。
傷病手当金は最長「通算1年6カ月」
もう一つ重要なのが支給期間です。
現在の傷病手当金は、支給開始日から「通算して1年6カ月」まで支給されます。(今日会見ポ)
「連続1年6カ月」ではなく「通算」であることがポイントです。
治療の途中で一度仕事に復帰し、その後、同じ傷病などで再び休業した場合でも、一定の条件のもと、支給された期間を合計して1年6カ月まで対象となる仕組みです。
脳梗塞などでは治療だけでなく、リハビリや復職準備に時間が必要になるケースも考えられます。
そのため、医療費だけではなく「働けない期間の生活費をどう確保するか」という視点が重要になります。
医療費が高額になったら「高額療養費制度」
入院や治療が長期化すると、もう一つ心配になるのが医療費です。
そこで確認しておきたいのが「高額療養費制度」です。
高額療養費制度とは、医療機関や薬局で支払った医療費の自己負担が一定の上限額を超えた場合、その超えた部分が支給される制度です。
自己負担上限額は年齢や所得によって異なります。(厚生労働省)
なお、高額療養費制度は2026年8月から見直されています。
厚生労働省によると、2026年8月以降、70歳未満で年収約370万円~約510万円の人が医療費100万円の治療を受けた場合、自己負担額は約9万3,000円まで抑えられる例が示されています。(厚生労働省)
さらに、直近12カ月の間に高額療養費に該当した月が3カ月以上ある場合、4カ月目以降の負担をさらに軽減する「多数回該当」という仕組みもあります。
2026年8月からは長期療養者への配慮として「年間上限」も導入されています。(厚生労働省)
そのため、高額な医療費がかかったからといって、保険診療分について際限なく自己負担が増えるわけではありません。
ただし、差額ベッド代や入院時の食事代、先進医療など、高額療養費の対象にならない費用もあります。
脳梗塞で障害が残ったら「障害年金」の可能性も
傷病手当金とともに知っておきたいのが「障害年金」です。
障害年金という名前から、
「寝たきりにならないともらえない」
「身体障害者手帳を持っていないともらえない」
と思っている人もいるかもしれません。
しかし、障害年金は病気やケガによって生活や仕事が制限される状態になった場合、現役世代でも受給できる可能性があります。(年金ネット)
初診日に厚生年金へ加入していた会社員などの場合、一定の要件を満たせば「障害厚生年金」の対象となります。
障害厚生年金には1級・2級・3級があります。(年金ネット)
例えば脳梗塞の後遺症として、手足の麻痺、言語機能の障害などが残り、それによって日常生活や仕事が一定以上制限される場合には、障害年金の対象になる可能性があります。
ただし「脳梗塞になった=障害年金がもらえる」という制度ではありません。
実際の障害状態や初診日、保険料納付要件などを確認したうえで判断されます。
障害年金では「初診日」が非常に重要
FPとして特に知っておいてほしいのが「初診日」です。
初診日とは、その障害の原因となった病気やケガについて、初めて医師などの診療を受けた日のことです。
障害年金では、初診日にどの年金制度へ加入していたかによって、請求できる年金が変わります。
初診日に国民年金へ加入していた場合は主に障害基礎年金、厚生年金へ加入していた場合は障害厚生年金が対象になります。(年金ネット)
そして原則として、初診日から1年6カ月を経過した日が「障害認定日」となります。
1年6カ月以内に症状が固定した場合などには、その日が障害認定日となる場合もあります。(年金ネット)
つまり、
「病気になってすぐ障害年金」
というわけではありません。
短期的な所得減少を支える傷病手当金と、中長期的に一定の障害状態が続いた場合の障害年金では、制度の役割が違います。
傷病手当金と障害年金の違い
ここを整理しておきましょう。
傷病手当金
病気やケガで一時的に働けなくなった人の所得を保障する健康保険の制度です。
一定の条件を満たせば、支給開始日から通算1年6カ月まで受給できます。
障害年金
病気やケガによって一定以上の障害が残り、生活や仕事が制限される状態になった場合の公的年金制度です。
障害の程度や初診日、保険料納付状況などの要件があります。
したがって、
「病気で休職→傷病手当金」
「長期化して一定の障害が残る→障害年金も検討」
という流れで考えると理解しやすいでしょう。
なお、傷病手当金と障害厚生年金が同じ傷病を原因として支給される場合には調整が行われることがあります。
単純に両方を満額受給できるとは限らないため注意が必要です。
自営業者・フリーランスは特に注意
ここで会社員と自営業者の違いにも注意が必要です。
一般的な国民健康保険には、会社員の健康保険にある傷病手当金と同じ仕組みが当然に用意されているわけではありません。
そのため、自営業者やフリーランスの場合、病気で仕事ができなくなると、
「治療費がかかる」
だけではなく、
「仕事ができないため売上も減る」
という二重の問題が発生する可能性があります。
一方、障害年金については、自営業者などでも要件を満たせば障害基礎年金を受給できる可能性があります。
会社員と自営業者では公的保障に違いがあるため、自分が加入している制度を確認しておくことが大切です。
50代は「医療費」より「働けないリスク」も考えたい
伊達みきおさんは52歳。
一般的にも50代は、住宅ローン、子供の教育費、親の介護、自分自身の老後資金など、さまざまな支出が重なりやすい年代です。
そこでFPとして注目したいのが、
「入院費はいくらかかるか」だけでなく「働けない期間の収入をどうするか」
という視点です。
例えば毎月の生活費が30万円の家庭で、半年間仕事ができなくなれば、単純計算では180万円の生活費が必要になります。
もちろん会社員で傷病手当金を受給できれば、そのすべてを貯蓄から取り崩す必要はありません。
だからこそ、
公的保障はいくら受けられるのか。
会社の休職制度はどうなっているのか。
勤務先独自の所得補償制度はあるのか。
貯蓄で何カ月生活できるのか。
民間の医療保険や就業不能保険は必要なのか。
こうした順番で確認することが重要です。
いきなり「病気が怖いから保険を増やそう」と考えるのではなく、まず公的保障と勤務先の制度を確認し、それでも不足する部分を貯蓄や民間保険で補うという考え方が基本になります。
まとめ|病気への備えは「治療費+生活費」で考える
今回は「伊達みきおさん脳梗塞で活動休止|働けなくなった時に使える傷病手当金・障害年金とは」と題して、病気で長期間仕事ができなくなった場合の公的保障について解説しました。
伊達みきおさんは2026年8月に脳梗塞と診断され、現在は芸能活動を休止し、リハビリに取り組んでいます。
9月には本人からも比較的順調に回復しているとの近況が伝えられていますが、活動再開については今後の正式な発表を待つ必要があります。
今回のニュースから私たちが考えておきたいのは、病気は治療費だけの問題ではないということです。
会社員であれば、病気やケガで働けなくなったときに「傷病手当金」を利用できる可能性があります。
医療費が高額になれば「高額療養費制度」があり、さらに一定以上の障害が残った場合には「障害年金」の対象になる可能性もあります。
特に50代は、これから老後資金を本格的に形成していく重要な時期です。
突然働けなくなったときに慌てないためにも、一度、
「自分が半年間働けなくなったら、毎月いくら入ってきて、いくら不足するのか」
を計算してみることをおすすめします。
病気そのものを完全に避けることはできません。
しかし、公的保障を正しく知り、必要な生活防衛資金を準備しておくことはできます。
伊達みきおさんの一日も早い回復と、元気な姿での活動再開を願いたいですね。
それでは、ありがとうございました!
コメント