国民年金の第1号被保険者は、原則として毎月の国民年金保険料を納める必要があります。
しかし、収入の減少や失業などによって保険料を納めることが難しくなることもあります。
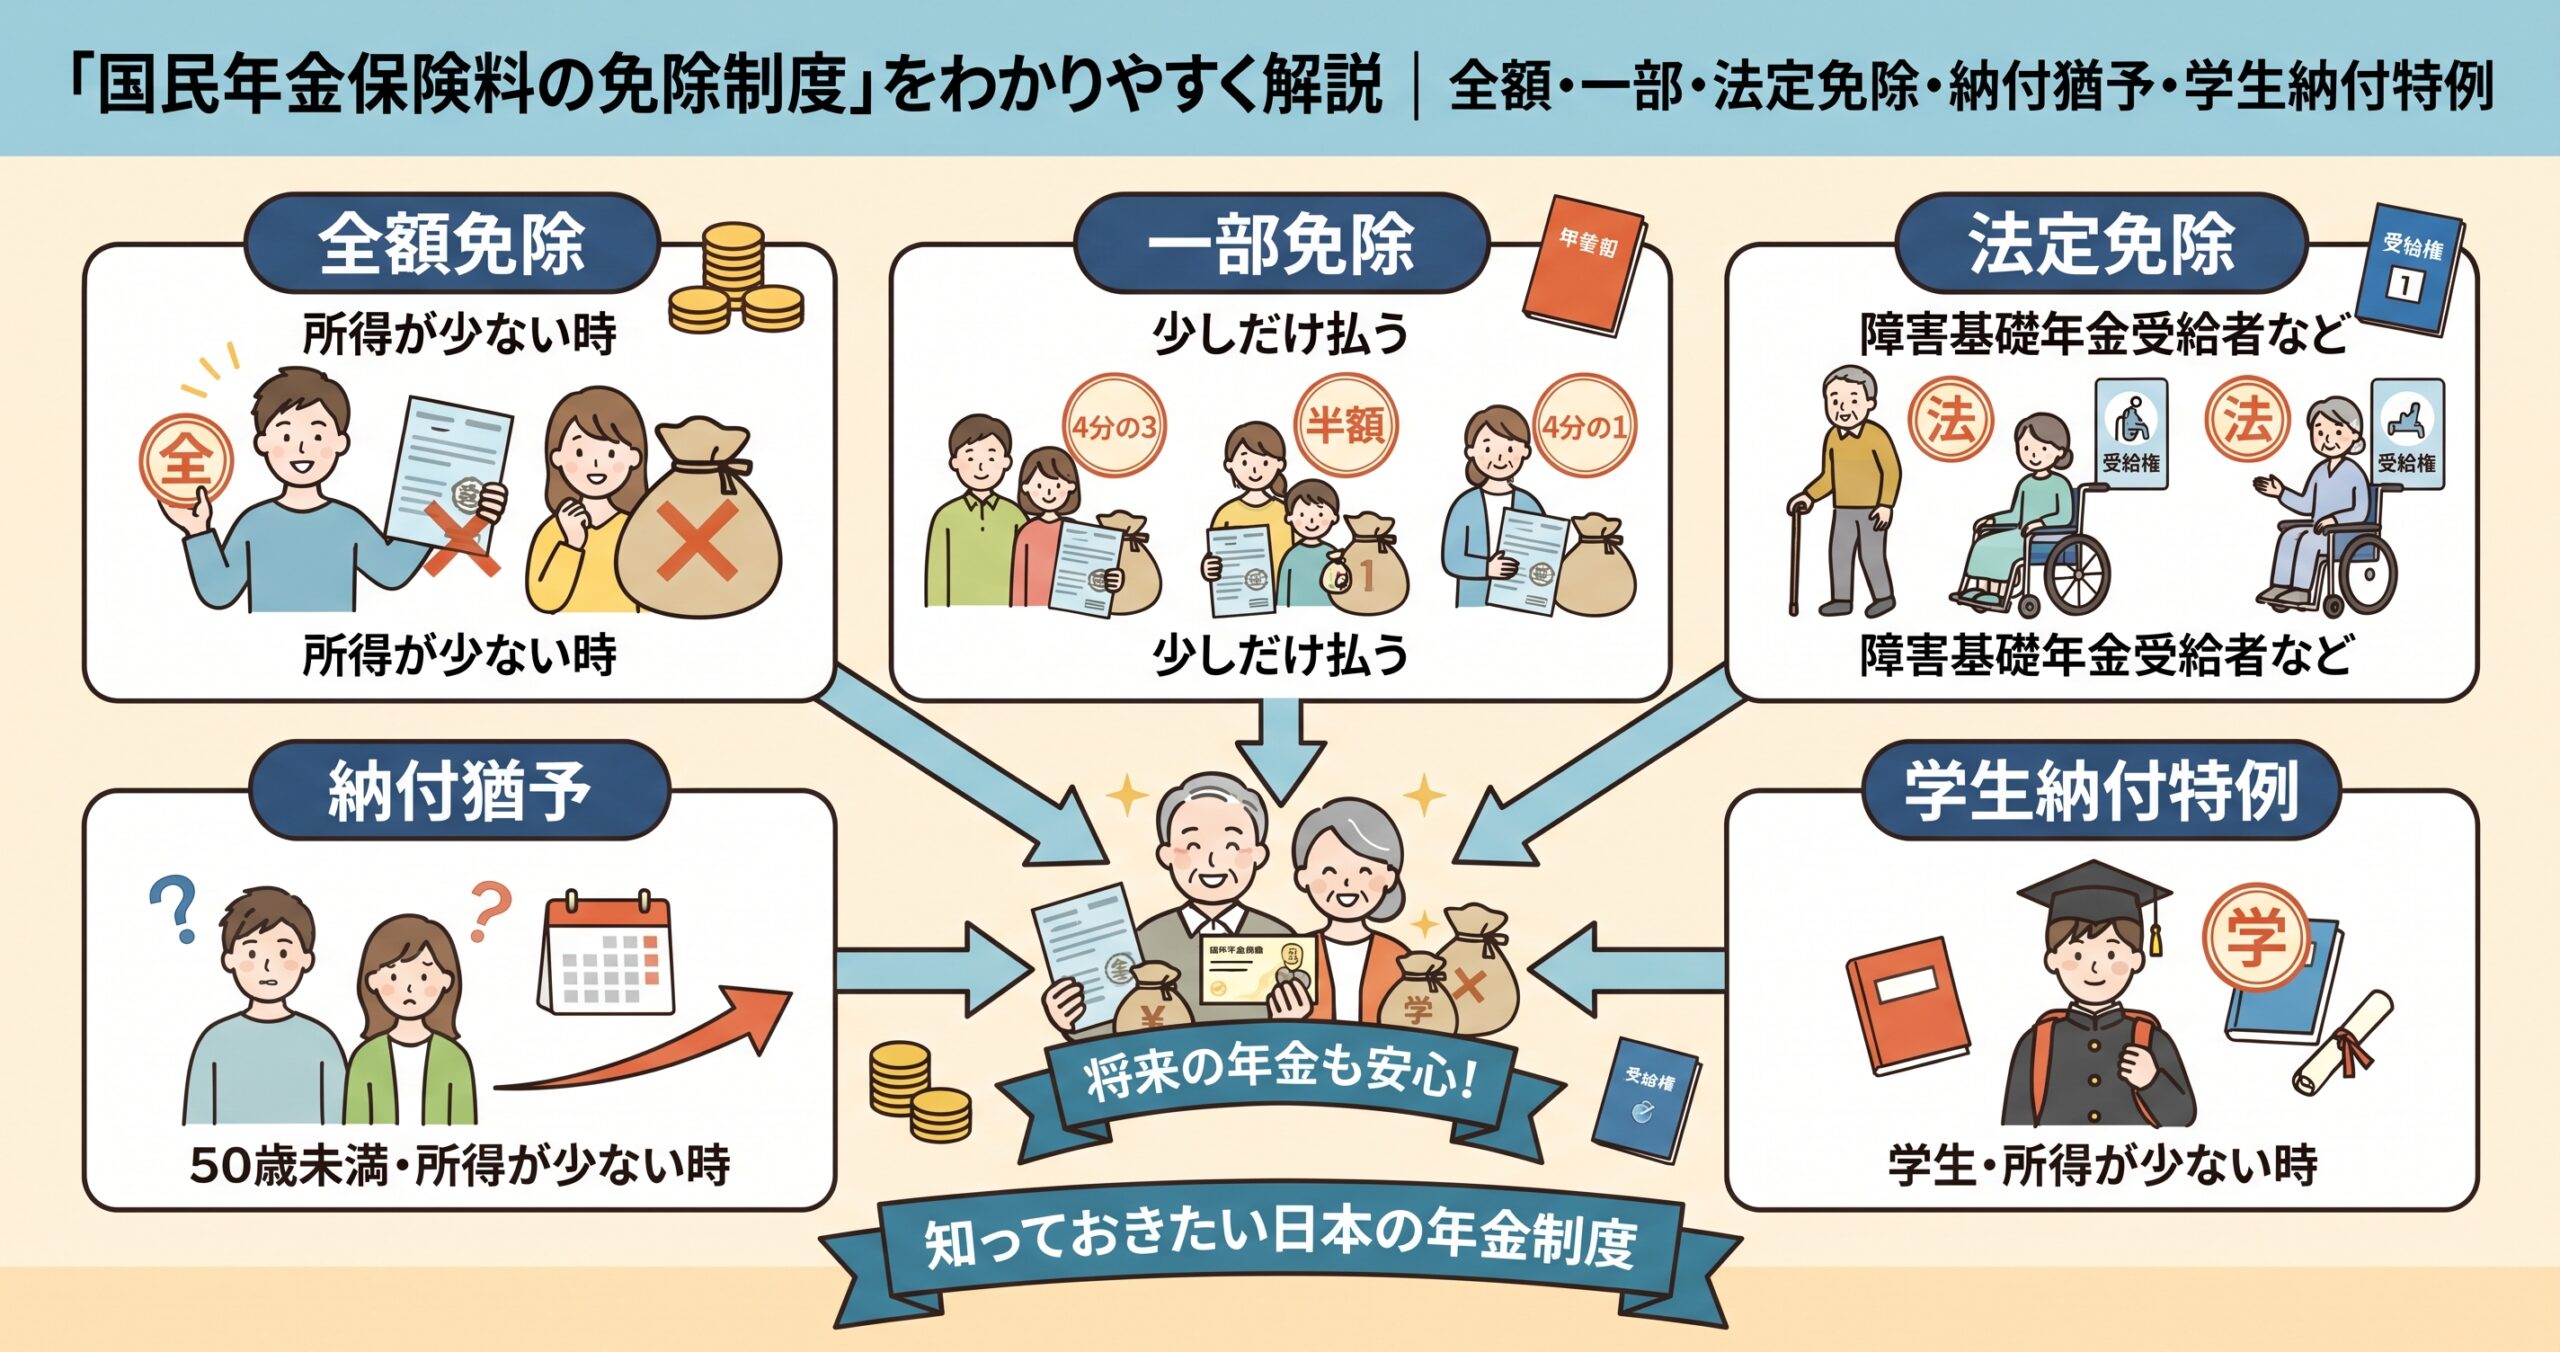
このような場合に利用できるのが、国民年金保険料の「免除制度」や「納付猶予制度」「学生納付特例制度」です。
重要なのは、単に「保険料を払わなくてもよい制度」ではないということです。
免除や猶予の種類によって、
- 所得審査の対象者
- 老齢基礎年金額への反映
- 受給資格期間への算入
- 追納できる期間
- 障害基礎年金・遺族基礎年金との関係
などが異なります。
今回は、国民年金保険料の免除制度について、FP試験対策にも役立つように整理して解説します。
国民年金保険料の免除制度とは?
国民年金保険料の免除制度とは、所得が一定基準以下である場合などに、申請して承認されることで保険料の全部または一部の納付が免除される制度です。
代表的なものとして「申請免除」があり、免除される割合によって次の4種類があります。
| 種類 | 保険料の扱い |
|---|---|
| 全額免除 | 保険料の全額が免除 |
| 4分の3免除 | 保険料の4分の3が免除 |
| 半額免除 | 保険料の2分の1が免除 |
| 4分の1免除 | 保険料の4分の1が免除 |
ここで注意したいのが、一部免除の場合です。
たとえば半額免除が認められた場合でも、残りの半額を納付しなければ、その期間は「一部免除期間」として扱われません。
一部免除が承認されたら、免除されなかった部分の保険料をきちんと納付することが重要です。
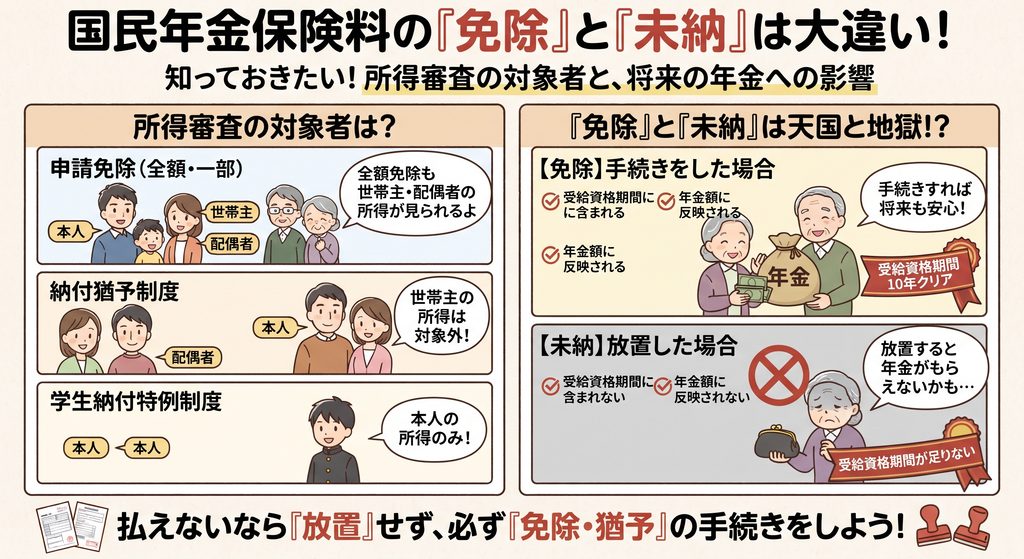
申請免除では誰の所得が審査される?
国民年金保険料の申請免除で特に間違えやすいのが「誰の所得が審査されるのか」という点です。
全額免除の場合も一部免除の場合も、基本的に
本人・世帯主・配偶者
それぞれの所得が審査対象となります。
「全額免除だけは本人の所得しか審査されない」というわけではありません。
全額免除、4分の3免除、半額免除、4分の1免除のいずれについても、本人だけではなく世帯主や配偶者の所得も重要になります。
一方、納付猶予制度や学生納付特例制度では審査対象が異なります。
| 制度 | 所得審査の対象 |
|---|---|
| 申請免除 | 本人・世帯主・配偶者 |
| 納付猶予 | 本人・配偶者 |
| 学生納付特例 | 本人 |
この違いは非常に重要です。
たとえば、本人の収入が少なくても世帯主である親の所得が高い場合、通常の申請免除を受けられないことがあります。
その一方、納付猶予制度では世帯主の所得は審査対象となりません。
免除期間も老齢基礎年金の受給資格期間に含まれる
国民年金保険料の免除制度の大きな特徴は、正式に免除を受けた期間が老齢基礎年金の「受給資格期間」に含まれることです。
老齢基礎年金を受け取るためには、原則として10年以上の受給資格期間が必要です。
免除期間は、この10年を判定する際の期間に算入されます。
そのため、経済的に苦しいからといって何の手続きもせず「未納」のままにしておくことと、正式に免除を受けることでは大きな違いがあります。
「免除」と「未納」はまったく違う
免除期間は受給資格期間に算入されますが、未納期間は原則として受給資格期間には算入されません。
また、免除期間は老齢基礎年金額にも一定割合が反映されます。
2009年4月以降の期間については、全額免除の場合でも、国庫負担分に相当する部分が老齢基礎年金額に反映されます。
したがって、
「払えないから放置する」のではなく「払えないなら免除・猶予などの手続きをする」
ことが重要です。
免除期間と障害基礎年金・遺族基礎年金の関係
免除制度を理解するうえで、もう一つ重要なのが障害基礎年金や遺族基礎年金との関係です。
老齢基礎年金の場合、免除期間があると将来の年金額が一定のルールで調整されます。
一方、障害基礎年金や遺族基礎年金は、保険料を何割免除されたかによって年金額そのものが減額される仕組みではありません。
必要な保険料納付要件などを満たしていれば、免除期間があることだけを理由に障害基礎年金や遺族基礎年金が「半額になる」といったことはありません。
この点でも、未納のまま放置せず、免除などの正式な手続きをしておくことが大切です。
免除された保険料は10年以内なら追納できる
国民年金保険料の免除や納付猶予、学生納付特例を受けた期間については、後から経済的に余裕ができた場合に「追納」することができます。
追納できるのは、原則として承認された月の前10年以内の期間です。
追納すれば、その期間について老齢基礎年金額を増やすことができます。
たとえば学生時代に学生納付特例を利用し、就職後に収入が安定してから追納するという方法も考えられます。
3年度目以降の追納には加算額がある
追納するときに注意したいのが「加算額」です。
免除などを受けた期間の翌年度から数えて3年度目以降に追納する場合、当時の保険料額に一定の加算額が上乗せされます。
そのため、追納を考えている場合には、早めに行った方が負担を抑えやすくなります。
障害年金受給者の「法定免除」とは?
国民年金には、本人が申請して所得審査を受ける「申請免除」とは別に、一定の要件を満たすことで保険料が免除される「法定免除」があります。
代表例の一つが障害年金の受給者です。
原則として、障害基礎年金や障害厚生年金の1級または2級に該当する人は、国民年金保険料の法定免除の対象となります。
ここで注意したいのが「障害厚生年金3級」です。
障害厚生年金には1級・2級だけでなく3級がありますが、
3級の障害厚生年金を受給しているというだけでは、原則として国民年金保険料の法定免除の対象にはなりません。
「障害厚生年金を受給していれば何級でも法定免除になる」と覚えてしまわないよう注意しましょう。
免除申請は過去にさかのぼってできる
国民年金保険料の免除制度では、「いつまでさかのぼって申請できるのか」も重要なポイントです。
現在は、保険料の納付期限から2年を経過していない期間について、一定の範囲でさかのぼって免除等を申請することができます。
国民年金保険料の納付期限は原則として「対象月の翌月末」です。
この関係から、申請時点からみると最大でおおむね2年1か月前までさかのぼれることになります。
これは2014年4月から導入された仕組みです。
以前の制度では、免除申請できる過去の期間が現在より限定されていました。
そのため、古い教材や過去の制度説明を見る際には注意が必要です。
学生納付特例制度とは?
大学や専門学校などの学生で、本人の所得が一定以下の場合に利用できるのが「学生納付特例制度」です。
通常の申請免除と大きく違うのは、所得審査の対象が学生本人だけという点です。
親に一定以上の所得があっても、本人の所得が基準以下であれば学生納付特例を利用できる可能性があります。
学生納付特例の承認期間は、老齢基礎年金の受給資格期間には算入されます。
ただし、追納しない限り、原則として老齢基礎年金の年金額には反映されません。
ここは「全額免除」との大きな違いです。
納付猶予制度とは?
納付猶予制度は、一定の所得要件を満たす人について、国民年金保険料の納付を猶予する制度です。
所得審査の対象は、
本人と配偶者
です。
世帯主の所得は審査対象になりません。
納付猶予期間についても受給資格期間には算入されますが、追納しない限り老齢基礎年金額には反映されません。
したがって、
「免除」と「猶予」は似ているようで、将来の老齢基礎年金額への反映方法が違う
ことを理解しておきましょう。
免除・猶予・学生納付特例を比較
最後に重要なポイントを整理します。
| 制度 | 所得審査 | 受給資格期間 | 老齢基礎年金額への反映 | 追納 |
|---|---|---|---|---|
| 全額免除 | 本人・世帯主・配偶者 | ○ | 一定割合を反映 | ○ |
| 一部免除 | 本人・世帯主・配偶者 | ○※ | 一定割合を反映 | ○ |
| 納付猶予 | 本人・配偶者 | ○ | 原則反映なし | ○ |
| 学生納付特例 | 本人 | ○ | 原則反映なし | ○ |
※一部免除については、免除されなかった残りの保険料を納付する必要があります。
この表を押さえておくと、それぞれの制度の違いがかなり分かりやすくなります。
まとめ|国民年金は「未納にしない」ことが重要
国民年金保険料を支払うことが難しくなった場合、「払えないからそのままにしておく」という対応は避けるべきです。
国民年金には、全額免除・一部免除・納付猶予・学生納付特例・法定免除など、さまざまな制度があります。
特に覚えておきたいのは、通常の申請免除では本人・世帯主・配偶者の所得が審査されるのに対し、納付猶予では本人・配偶者、学生納付特例では本人のみが所得審査の対象になることです。
また、正式な免除期間は老齢基礎年金の受給資格期間に算入され、一定の要件を満たせば障害基礎年金や遺族基礎年金にもつながります。
免除や猶予を受けた期間については原則10年以内であれば追納できるため、将来収入が安定した段階で老齢基礎年金額を増やす選択肢もあります。
国民年金では、**「納付できるなら納付する。難しければ免除・猶予制度を利用する。何もせず未納にはしない」**という考え方が非常に重要です。
制度を正しく理解して、現在の負担だけではなく将来受け取る年金まで含めて判断することが大切です。
それでは、ありがとうございました!
コメント