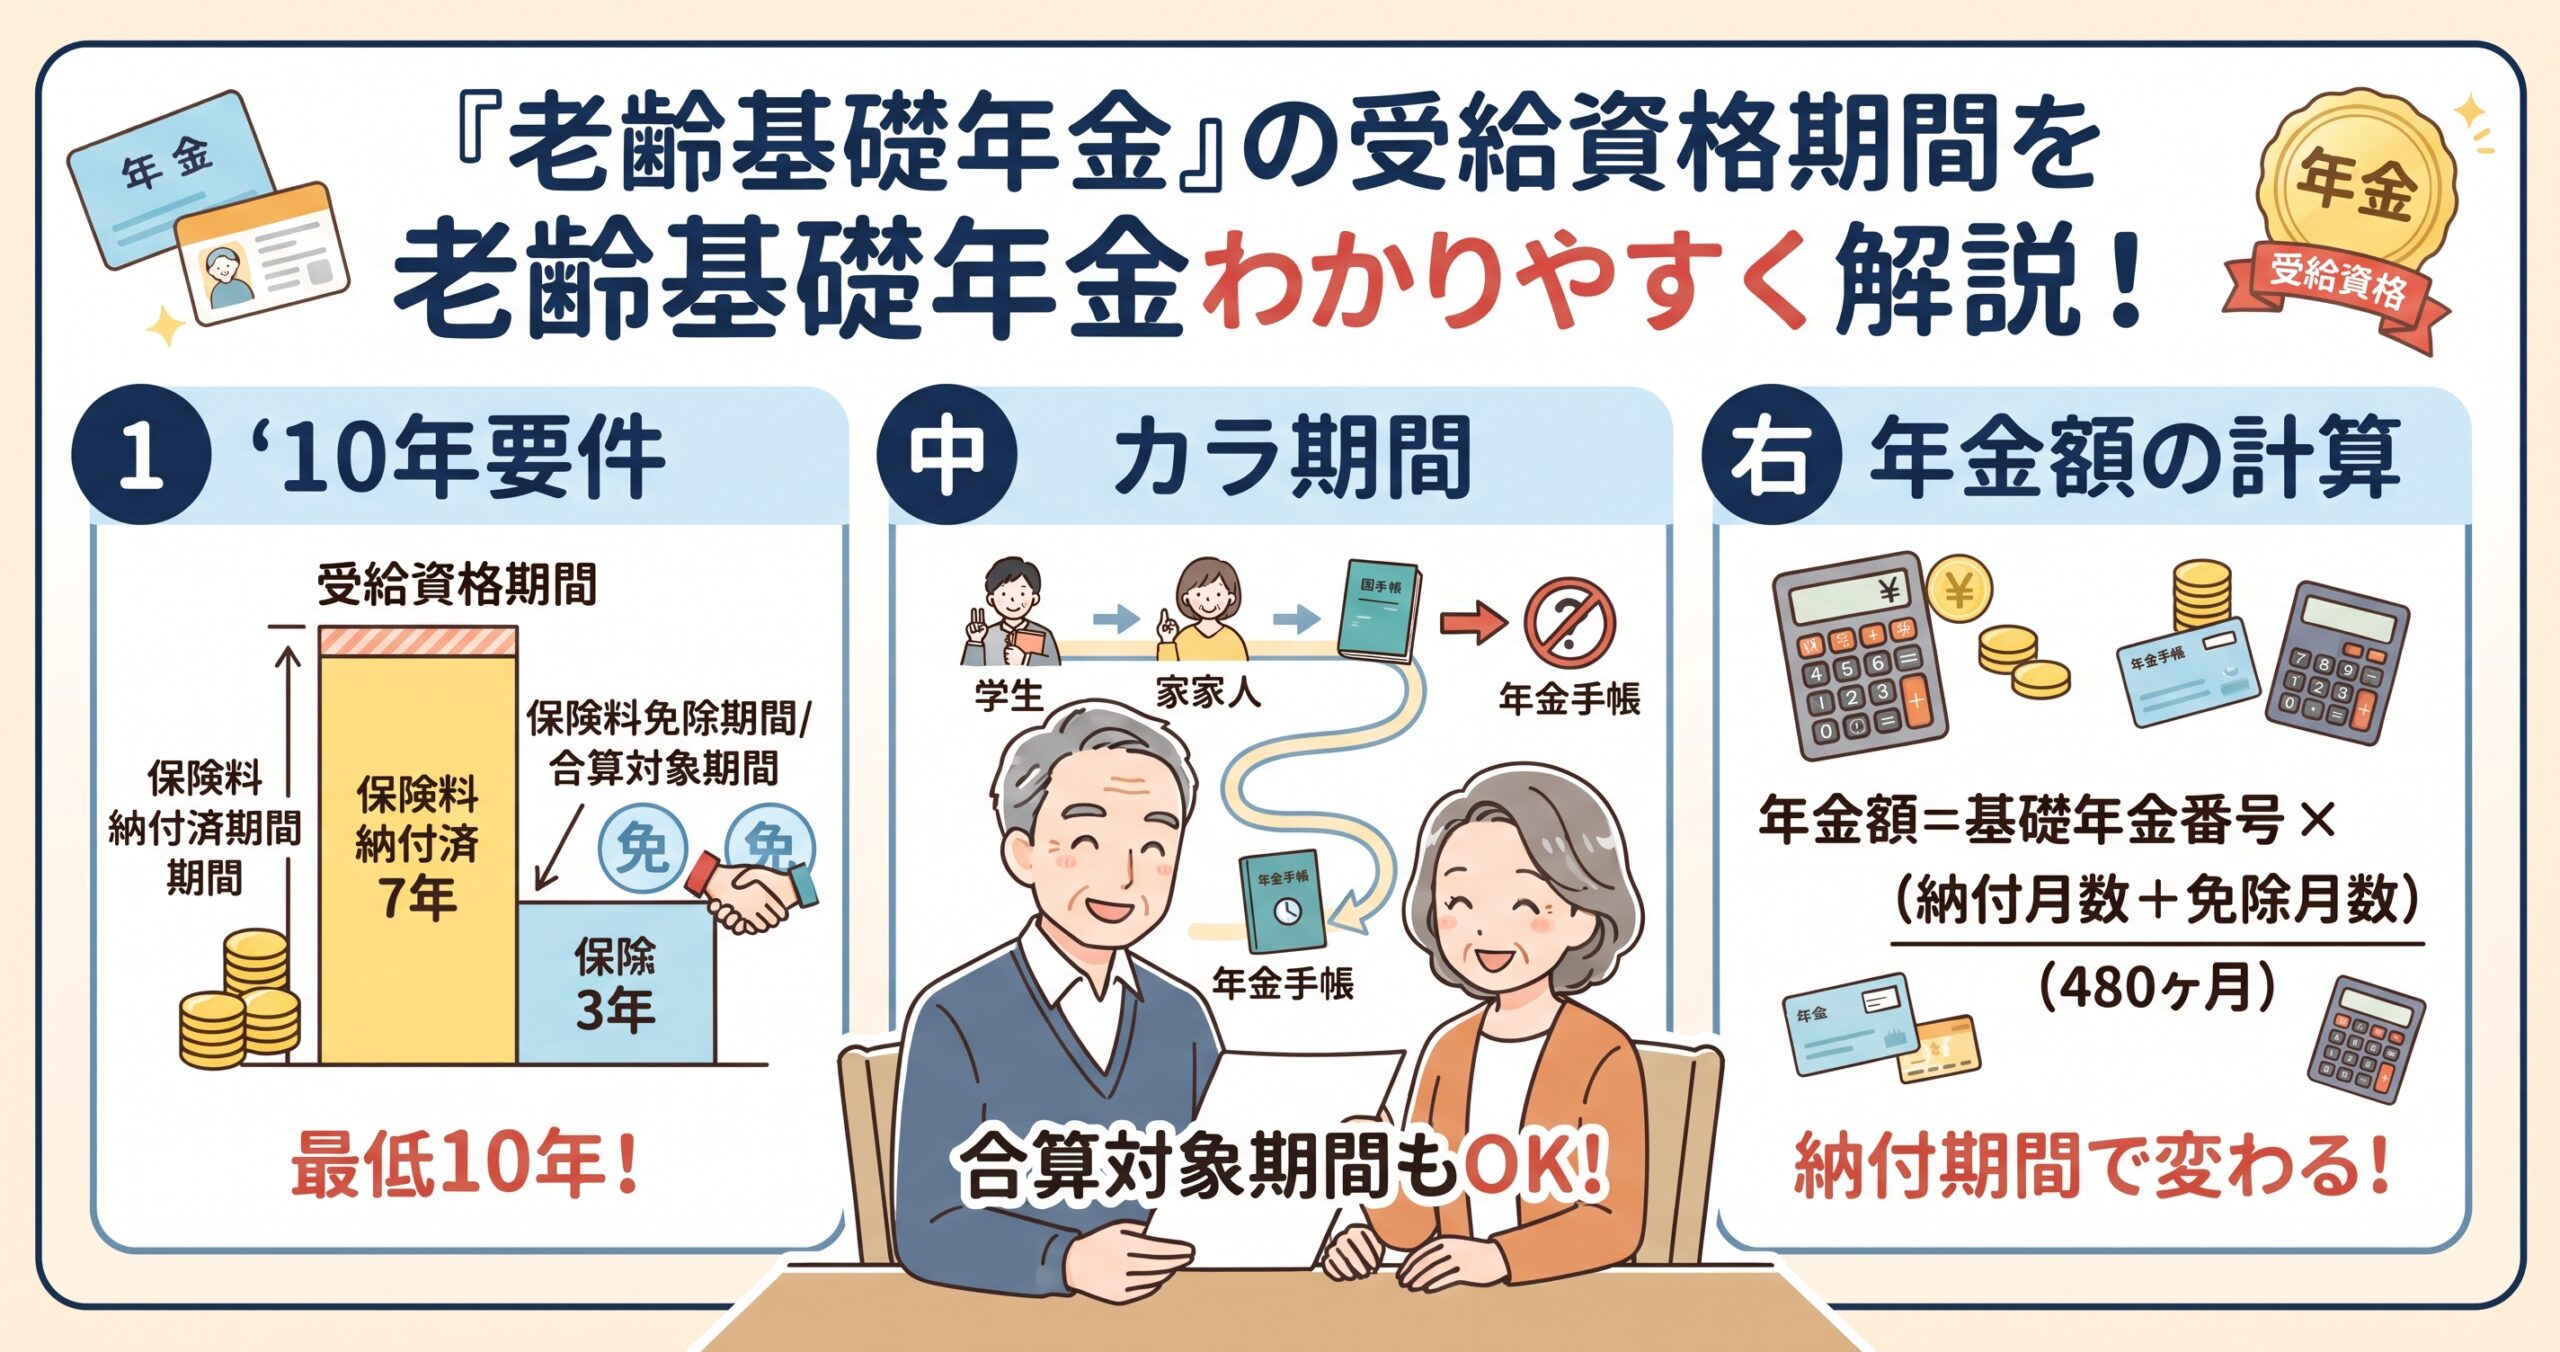
老後の生活を支える公的年金の基本となる「老齢基礎年金」。
原則65歳から受給できますが、誰でも自動的にもらえるわけではありません。老齢基礎年金を受け取るためには、原則として10年以上の受給資格期間が必要です。
さらに注意したいのが、
- 受給資格期間には入るが、年金額には反映されない期間
- 免除期間として受給資格期間にも年金額にも反映される期間
- 受給資格期間にも年金額にも入らない未納期間
があることです。
この違いはFP試験や年金実務でも非常に重要です。
今回は、老齢基礎年金の「10年要件」を中心に、合算対象期間(カラ期間)、保険料免除期間、60歳以降の厚生年金加入期間、年金額の計算、支給時期までまとめて解説します。
老齢基礎年金を受け取るには「10年以上」が必要
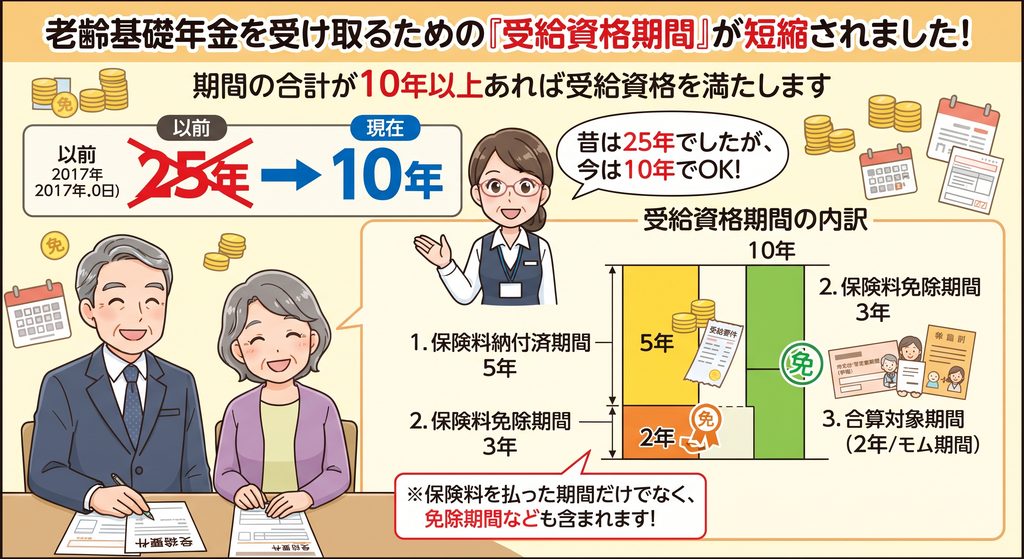
老齢基礎年金を受給するためには、原則として、
保険料納付済期間+保険料免除期間+合算対象期間
の合計が10年以上必要です。
これを「受給資格期間」といいます。
以前は老齢基礎年金を受給するために原則25年以上の受給資格期間が必要でした。
しかし、2017年(平成29年)8月1日から必要な期間が25年から10年へ短縮されました。
そのため、現在は原則として10年以上の受給資格期間があれば、老齢基礎年金を受給するための資格を満たします。
ここで重要なのは、単純に「保険料を10年間払った人」という意味ではないことです。
保険料を納付した期間だけでなく、一定の免除期間や合算対象期間も10年の判定に含まれます。
受給資格期間と年金額は分けて考える
老齢基礎年金を理解するとき、最も重要なのが、
「年金をもらえるか」と「いくらもらえるか」は別問題
という点です。
例えば合算対象期間、いわゆる「カラ期間」は、老齢基礎年金の受給資格期間には含まれます。
しかし、原則として老齢基礎年金の年金額には反映されません。
つまり、
受給資格期間には○、年金額には×
となる期間が存在するわけです。
一方、国民年金保険料の免除期間は、一定の要件を満たせば受給資格期間に算入されるだけでなく、年金額にも一定割合が反映されます。
この違いを整理しておくことが大切です。
夫が会社員を辞めて自営業になったら妻も手続きが必要
第3号被保険者についても注意が必要です。
例えば、会社員である夫の扶養に入っている妻が国民年金の第3号被保険者だったとします。
その後、夫が会社を退職して自営業者になれば、夫は原則として国民年金の第1号被保険者になります。
この場合、妻もそのまま第3号被保険者を続けられるわけではありません。
妻自身も第1号被保険者への種別変更が必要となり、原則として国民年金保険料を納付する必要があります。
「夫が退職した後も保険料を払わなくてもカラ期間になる」というわけではありません。
必要な手続きをせず、免除等も受けずに保険料を納めなければ、原則として未納期間となります。
未納期間は受給資格期間にも年金額にも反映されないため注意が必要です。
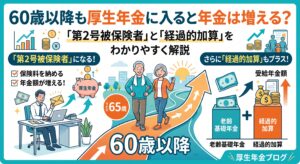
60歳以降の厚生年金加入期間はどう扱われる?
もう一つ混乱しやすいのが、20歳未満や60歳以降の厚生年金加入期間です。
老齢基礎年金の年金額を計算するうえで、第2号被保険者であった期間のうち原則として基礎年金に反映されるのは20歳以上60歳未満の期間です。
そのため、
「60歳以上65歳未満の厚生年金加入期間も、そのまま老齢基礎年金の保険料納付済期間として計算される」
と覚えるのは適切ではありません。
20歳未満や60歳以上の厚生年金加入期間については、老齢基礎年金の受給資格期間を判定する際には**合算対象期間(カラ期間)**として扱われる場合があります。
一方、老齢基礎年金の年金額そのものには原則として反映されません。
ただし、厚生年金側では「経過的加算」などとして反映される場合があります。
ここは、
基礎年金には入らなくても、厚生年金側で評価されることがある
と整理しておくと分かりやすいでしょう。
60歳以降の「任意加入」は別扱い
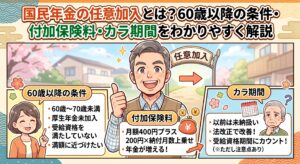
ここで注意したいのが、60歳以降の国民年金への任意加入です。
老齢基礎年金を満額に近づけるなどの目的で、一定の要件を満たす人は60歳以降も国民年金に任意加入できます。
任意加入して実際に保険料を納付した期間については、老齢基礎年金の年金額に反映されます。
つまり、
「60歳以降はすべて基礎年金額に反映されない」
というわけではありません。
60歳以降の国民年金任意加入期間と、60歳以降の厚生年金加入期間を混同しないことがポイントです。
半額免除でも受給資格期間は「全部」算入される
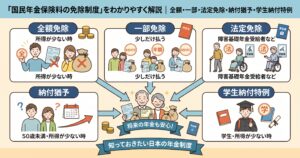
国民年金には、所得などの要件を満たした場合に保険料の免除を受けられる制度があります。
免除には、
- 全額免除
- 4分の3免除
- 半額免除
- 4分の1免除
があります。
ここでよくある勘違いが、
「半額免除なら受給資格期間も一部しか算入されないのでは?」
というものです。
しかし、所定の一部保険料を納付していることを前提に、免除期間についてはその期間全部が受給資格期間に算入されます。
例えば半額免除を受けた期間が12カ月あれば、受給資格期間について「12カ月×4分の3」とするわけではありません。
受給資格期間としては12カ月分が算入されます。
「4分の3」は年金額への反映割合
では、なぜ「半額免除=4分の3」という数字が出てくるのでしょうか。
これは受給資格期間ではなく、老齢基礎年金額への反映割合です。
2009年(平成21年)4月以降の免除期間については、国庫負担割合が2分の1となったことから、年金額への反映はおおむね次のようになります。
全額免除は2分の1、4分の3免除は8分の5、半額免除は4分の3、4分の1免除は8分の7です。
したがって半額免除の場合、
受給資格期間 → 全期間算入
年金額 → 4分の3相当を反映
となります。
「資格期間」と「年金額への反映割合」を混同しないことが非常に重要です。
老齢基礎年金の年金額は毎年度改定される
老齢基礎年金の金額は固定されているわけではなく、賃金や物価の動きを踏まえて毎年度改定されます。
基本的な考え方として、新規裁定者と既裁定者では改定に使用する指標が異なります。
原則として、
新規裁定者(67歳以下)→賃金変動を基準
既裁定者(68歳以上)→物価変動を基準
として改定されます。
ただし、賃金と物価の動きの関係によって例外的なルールが適用される場合があります。
さらに、少子高齢化などを踏まえて給付水準を調整する「マクロ経済スライド」が適用されることがあります。
そのため、
「賃金と物価のうち上昇率が高い方を使って年金額を増やす」
という単純な仕組みではありません。
年金額の端数処理にも注意
年金額の計算では、端数処理についてもルールがあります。
年金額の計算過程で1円未満の端数が生じた場合には、法律上の端数処理ルールに従って処理されます。
FPなどの試験では、
「計算結果の端数をどの単位で処理するのか」
が問われることがあります。
なお、老齢基礎年金の満額そのものについては法令上の改定ルールによって金額が定められているため、個別の年金額計算における端数処理とは分けて理解しておくとよいでしょう。
厚生年金加入者は20歳未満・60歳以降に注意
会社員などの第2号被保険者の場合、厚生年金には20歳未満でも加入することがあります。
また、60歳を超えて働き続けて厚生年金に加入するケースも珍しくありません。
しかし、これらの期間すべてがそのまま老齢基礎年金額に反映されるわけではありません。
老齢基礎年金については、原則として20歳以上60歳未満の第2号被保険者期間が年金額の計算対象になります。
20歳未満や60歳以降の厚生年金加入期間については、老齢基礎年金の年金額には直接反映されなくても、厚生年金の定額部分や経過的加算などとの関係で評価される場合があります。
そのため、
「厚生年金に加入していれば、その全期間が老齢基礎年金額に入る」
と考えないようにしましょう。
年金は原則「偶数月」に2カ月分支給される
最後に、年金の支給時期について確認しておきましょう。
公的年金は原則として、2月・4月・6月・8月・10月・12月の年6回に分けて支給されます。
基本的には、それぞれの支給月に前月と前々月の2カ月分が支給される仕組みです。
例えば、
2月支給 → 12月・1月分
4月支給 → 2月・3月分
6月支給 → 4月・5月分
というイメージです。
「1月・3月・5月・7月・9月・11月に支給される」と覚えないよう注意しましょう。
まとめ|「受給資格期間」と「年金額」を分けて覚えよう
老齢基礎年金を理解するうえで最も大切なのは、受給資格期間と年金額への反映を分けて考えることです。
老齢基礎年金を受給するためには、原則として「保険料納付済期間+保険料免除期間+合算対象期間」が10年以上必要です。
一方、10年の受給資格期間に含まれるからといって、その期間がすべて老齢基礎年金額に反映されるわけではありません。
特に覚えておきたいのは、
合算対象期間(カラ期間)=受給資格期間には入るが、原則として年金額には入らない
という点です。
また、保険料の全額免除や一部免除については、要件を満たしていれば免除期間全体が受給資格期間に算入されますが、年金額への反映割合は免除区分によって異なります。
さらに、20歳未満・60歳以降の厚生年金加入期間と、60歳以降の国民年金任意加入期間では扱いが異なります。
年金制度では、
①受給資格期間に入るのか
②老齢基礎年金額に反映されるのか
③厚生年金側で評価されるのか
という3段階に分けて考えると、複雑な制度を整理しやすくなります。
FP試験対策としても、単純に数字を暗記するのではなく、「資格を得るための期間」と「実際にもらえる金額を計算する期間」を区別して理解することが、正解への近道です。
それでは、ありがとうございました!
コメント