老齢厚生年金は原則として65歳から支給されます。
しかし、一定の年代の人には、65歳になる前から「特別支給の老齢厚生年金」を受け取れる仕組みがあります。
この制度を理解するときに難しいのが、「報酬比例部分」「定額部分」「加給年金」「長期加入者の特例」「障害者の特例」といった制度が複雑に関係していることです。
特に、「加給年金は65歳からしか付かないのか」「44年以上厚生年金に加入していれば在職中でも定額部分がもらえるのか」といった点は混乱しやすいところです。
今回は、特別支給の老齢厚生年金の基本から加給年金、長期加入者・障害者の特例まで、制度全体のつながりが分かるように整理します。
特別支給の老齢厚生年金とは?
現在の老齢厚生年金は原則65歳から支給されます。
しかし、かつて厚生年金の支給開始年齢は60歳でした。
この支給開始年齢を60歳から65歳へ段階的に引き上げる際、いきなり5年間引き上げると、対象となる世代への影響が大きくなります。
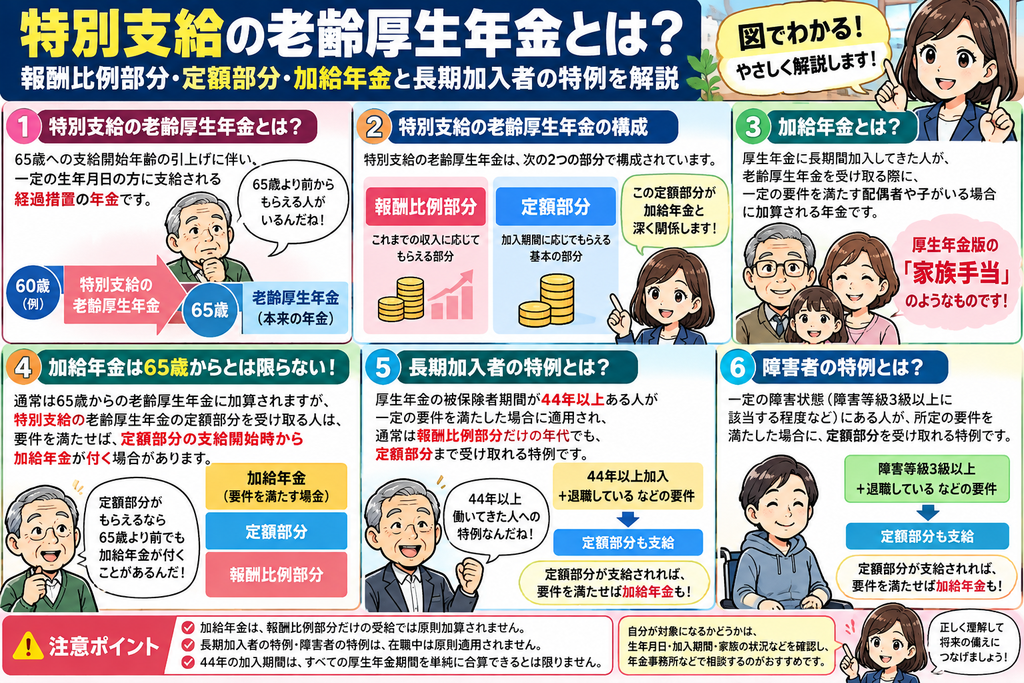
そこで経過措置として設けられたのが「特別支給の老齢厚生年金」です。
一定の生年月日の人について、65歳になる前から老齢厚生年金を受け取れるようにしています。
特別支給の老齢厚生年金には2つの部分がある
制度を理解するうえで重要なのが、
①報酬比例部分
②定額部分
の違いです。
報酬比例部分は、現役時代の給与や賞与、厚生年金への加入期間などに応じて計算される部分です。
一方の定額部分は、基本的に厚生年金の加入期間などを基礎として計算される部分です。
かつては60歳から「報酬比例部分+定額部分」が支給されていましたが、支給開始年齢の引上げによって、まず定額部分の開始年齢が引き上げられ、その後、報酬比例部分についても段階的に引き上げられてきました。
そのため現在では、対象者によって「報酬比例部分だけを受け取る」というケースが中心になっています。
男性と女性では支給開始年齢が違う
特別支給の老齢厚生年金では、男性と女性で支給開始年齢の引上げスケジュールが異なります。
女性は男性より5年遅れて報酬比例部分の支給開始年齢が引き上げられています。
女性の場合、報酬比例部分の支給開始年齢はおおむね次のようになります。
昭和33年4月2日~昭和35年4月1日生まれは61歳、昭和35年4月2日~昭和37年4月1日生まれは62歳、昭和37年4月2日~昭和39年4月1日生まれは63歳です。
そして、
昭和39年4月2日~昭和41年4月1日生まれの女性は64歳
から報酬比例部分が支給されます。
したがって、1965年(昭和40年)4月1日生まれの女性の場合は、63歳ではなく64歳が報酬比例部分の支給開始年齢になります。
昭和41年4月2日以後に生まれた女性については、原則として特別支給の老齢厚生年金の対象ではなく、65歳からの老齢厚生年金になります。
受給資格期間を満たすだけでは足りない
特別支給の老齢厚生年金を受給するには、単に老齢基礎年金の受給資格期間を満たしていればよいわけではありません。
基本的には、
老齢基礎年金の受給資格期間を満たしていること
に加えて、
厚生年金保険の被保険者期間が1年以上あること
などが必要です。
ここが65歳からの老齢厚生年金との重要な違いです。
65歳から支給される通常の老齢厚生年金については、老齢基礎年金の受給資格を満たし、厚生年金の被保険者期間が原則1カ月以上あれば対象になります。
一方、65歳前の特別支給の老齢厚生年金では、原則として厚生年金の被保険者期間1年以上が必要です。
したがって、
「厚生年金に半年加入していたから、特別支給の老齢厚生年金を受給できる」
とは限りません。
この場合、特別支給の老齢厚生年金は受け取れなくても、要件を満たせば65歳からの老齢厚生年金の対象になります。
加給年金とは?
ここからが今回特に重要な「加給年金」です。
加給年金は、厚生年金に長期間加入してきた人が老齢厚生年金を受け取る際、一定の要件を満たす配偶者や子がいる場合に加算される年金です。
イメージとしては、
厚生年金版の「家族手当」
と考えると理解しやすいでしょう。
代表的な要件として、本人に原則として厚生年金保険の被保険者期間が20年以上あることが挙げられます。
さらに、本人によって生計を維持されている一定の配偶者や子がいることが必要です。
配偶者については原則65歳未満であることなど、対象となる家族側にも要件があります。
加給年金は65歳にならないともらえない?
ここが今回の大きなポイントです。
通常、加給年金は65歳からの老齢厚生年金に加算されるイメージが強いでしょう。
しかし、一定の世代では、特別支給の老齢厚生年金の定額部分を受け取る場合があります。
この場合、加給年金の要件を満たしていれば、
定額部分の支給開始時から加給年金が加算される
ことがあります。
つまり、
「加給年金=必ず65歳から」
ではありません。
なぜ「定額部分」がポイントなのか?
ここは制度の構造から考えると理解しやすくなります。
特別支給の老齢厚生年金には、
報酬比例部分
と
定額部分
があります。
加給年金は、単に報酬比例部分を受け取っているというだけでは加算されません。
基本的には、特別支給の老齢厚生年金の定額部分が支給される段階で、加給年金の要件も満たしていれば加算されます。
したがって、
報酬比例部分だけ受給 → 原則として加給年金なし
報酬比例部分+定額部分を受給 → 要件を満たせば加給年金あり
というイメージで整理すると分かりやすくなります。
「定額部分の加給年金の要件」とは?
ここは質問文で特に疑問を持たれていた部分です。
正確には「定額部分独自の加給年金要件」が別に存在するというより、
特別支給の老齢厚生年金の定額部分が支給される人が、通常の加給年金の要件も満たしているか
を確認します。
代表的には、
本人の厚生年金被保険者期間が原則20年以上あること
生計を維持している65歳未満の配偶者などがいること
などです。
例えば、特別支給の老齢厚生年金として定額部分を受給する人に、要件を満たす60歳の配偶者がいたとします。
本人の厚生年金加入期間など加給年金の要件も満たしていれば、65歳になるまで待たず、定額部分の支給開始時から加給年金が付く場合があるということです。
これが今回の最も重要なポイントの一つです。
長期加入者の特例とは?
特別支給の老齢厚生年金には「長期加入者の特例」という制度があります。
原則として、厚生年金保険の被保険者期間が44年以上ある人が一定の要件を満たした場合に適用されます。
通常なら報酬比例部分しか受け取れない年代であっても、この特例が適用されれば、報酬比例部分の支給開始年齢から、
報酬比例部分+定額部分
を受け取れる場合があります。
そして定額部分が支給されることによって、加給年金の要件を満たしていれば加給年金も加算される可能性があります。
つまり、
44年以上加入
↓
長期加入者の特例
↓
定額部分も支給
↓
加給年金の要件を満たせば加給年金も加算
という流れです。
44年は「厚生年金なら全部合算」でよいとは限らない
長期加入者の特例で特に注意したいのが、44年という加入期間の数え方です。
厚生年金には被保険者区分があり、長期加入者の特例における44年要件については、異なる被保険者種別の期間を単純にすべて合算して44年以上になればよい、とは限りません。
そのため、
「会社員や公務員などとして加入した厚生年金期間を何でも全部足して44年になれば特例対象」
と単純に覚えるのは危険です。
実際の判定では、加入していた厚生年金の被保険者区分などを確認する必要があります。
長期加入者の特例は在職中には原則適用されない
さらに重要なのが「退職していること」です。
厚生年金に44年以上加入していれば、働きながら必ず定額部分まで受け取れるわけではありません。
長期加入者の特例では、原則として厚生年金保険の被保険者でないことが重要な要件になります。
つまり、厚生年金に加入して働いている間は、原則としてこの特例は適用されません。
例えば64歳で厚生年金加入期間が44年以上あっても、そのまま厚生年金に加入して働いている場合には、長期加入者の特例による定額部分の支給対象とはならないのが原則です。
退職などによって厚生年金の被保険者資格を喪失すると、要件を満たせば特例の対象になります。
障害者の特例とは?
もう一つ重要なのが「障害者の特例」です。
特別支給の老齢厚生年金の受給権者が一定の障害状態にあり、所定の要件を満たしている場合、障害者の特例によって定額部分を受け取れることがあります。
代表的な基準として、障害等級3級以上に該当する程度の障害状態にあることなどが挙げられます。
この場合も、
報酬比例部分+定額部分
という形で受給できる可能性があります。
そして、定額部分が支給され、さらに加給年金の要件を満たしていれば、加給年金が加算される場合があります。
障害者の特例も在職中は原則対象外
障害者の特例についても、長期加入者の特例と同じように重要なのが、厚生年金の被保険者でないことです。
つまり、
「障害等級3級以上なら働きながらでも自動的に定額部分が追加される」
という制度ではありません。
厚生年金に加入して在職している間は原則として特例の対象にならず、資格喪失など所定の要件を満たす必要があります。
特別支給の老齢厚生年金を一本の流れで理解する
ここまでの制度を一本につなげてみましょう。
まず、自分の生年月日によって特別支給の老齢厚生年金の対象者か、そして何歳から報酬比例部分を受け取れるのかを確認します。
次に、老齢基礎年金の受給資格期間を満たしているか、さらに厚生年金の被保険者期間が1年以上あるかを確認します。
通常は報酬比例部分が中心ですが、
厚生年金に44年以上加入している
あるいは、
一定の障害状態にある
などの特例要件を満たせば、定額部分まで受け取れる可能性があります。
そして、
定額部分が支給される+加給年金の要件を満たす
という場合には、65歳前であっても加給年金が加算されることがあります。
この順番で考えると、複雑に見える制度がかなり整理できます。
まとめ|「定額部分」が加給年金を理解するカギ
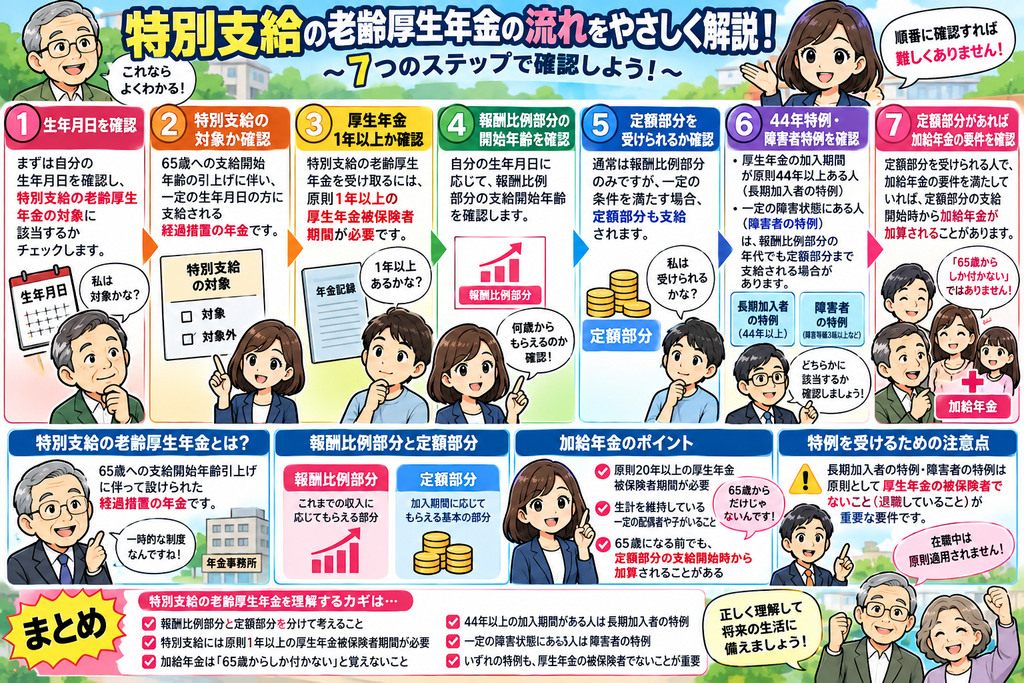
特別支給の老齢厚生年金は、65歳への支給開始年齢引上げに伴って設けられた経過措置です。
制度を理解するためには、まず「報酬比例部分」と「定額部分」を分けて考えることが重要です。
特に押さえておきたいのは、
特別支給の老齢厚生年金には原則1年以上の厚生年金被保険者期間が必要
という点です。
そして加給年金については、
「65歳からしか付かない」と覚えないこと
がポイントです。
特別支給の老齢厚生年金で定額部分を受給できる人については、加給年金の要件も満たしていれば、定額部分の支給開始時から加給年金が加算されることがあります。
さらに、厚生年金の加入期間が原則44年以上ある人には「長期加入者の特例」、一定の障害状態にある人には「障害者の特例」があり、通常は報酬比例部分だけとなる年代でも定額部分まで支給される場合があります。
ただし、これらの特例では厚生年金の被保険者でないことが重要です。
整理すると、
生年月日を確認
→ 特別支給の対象か確認
→ 厚生年金1年以上か確認
→ 報酬比例部分の開始年齢を確認
→ 定額部分を受けられるか確認
→ 44年特例・障害者特例を確認
→ 定額部分があれば加給年金の要件を確認
という順番で考えると理解しやすくなります。
特別支給の老齢厚生年金では、単に「何歳からもらえるか」だけを暗記するのではなく、報酬比例部分→定額部分→加給年金という関係を理解することが、制度全体をつかむ近道です。
それでは、ありがとうございました!
コメント