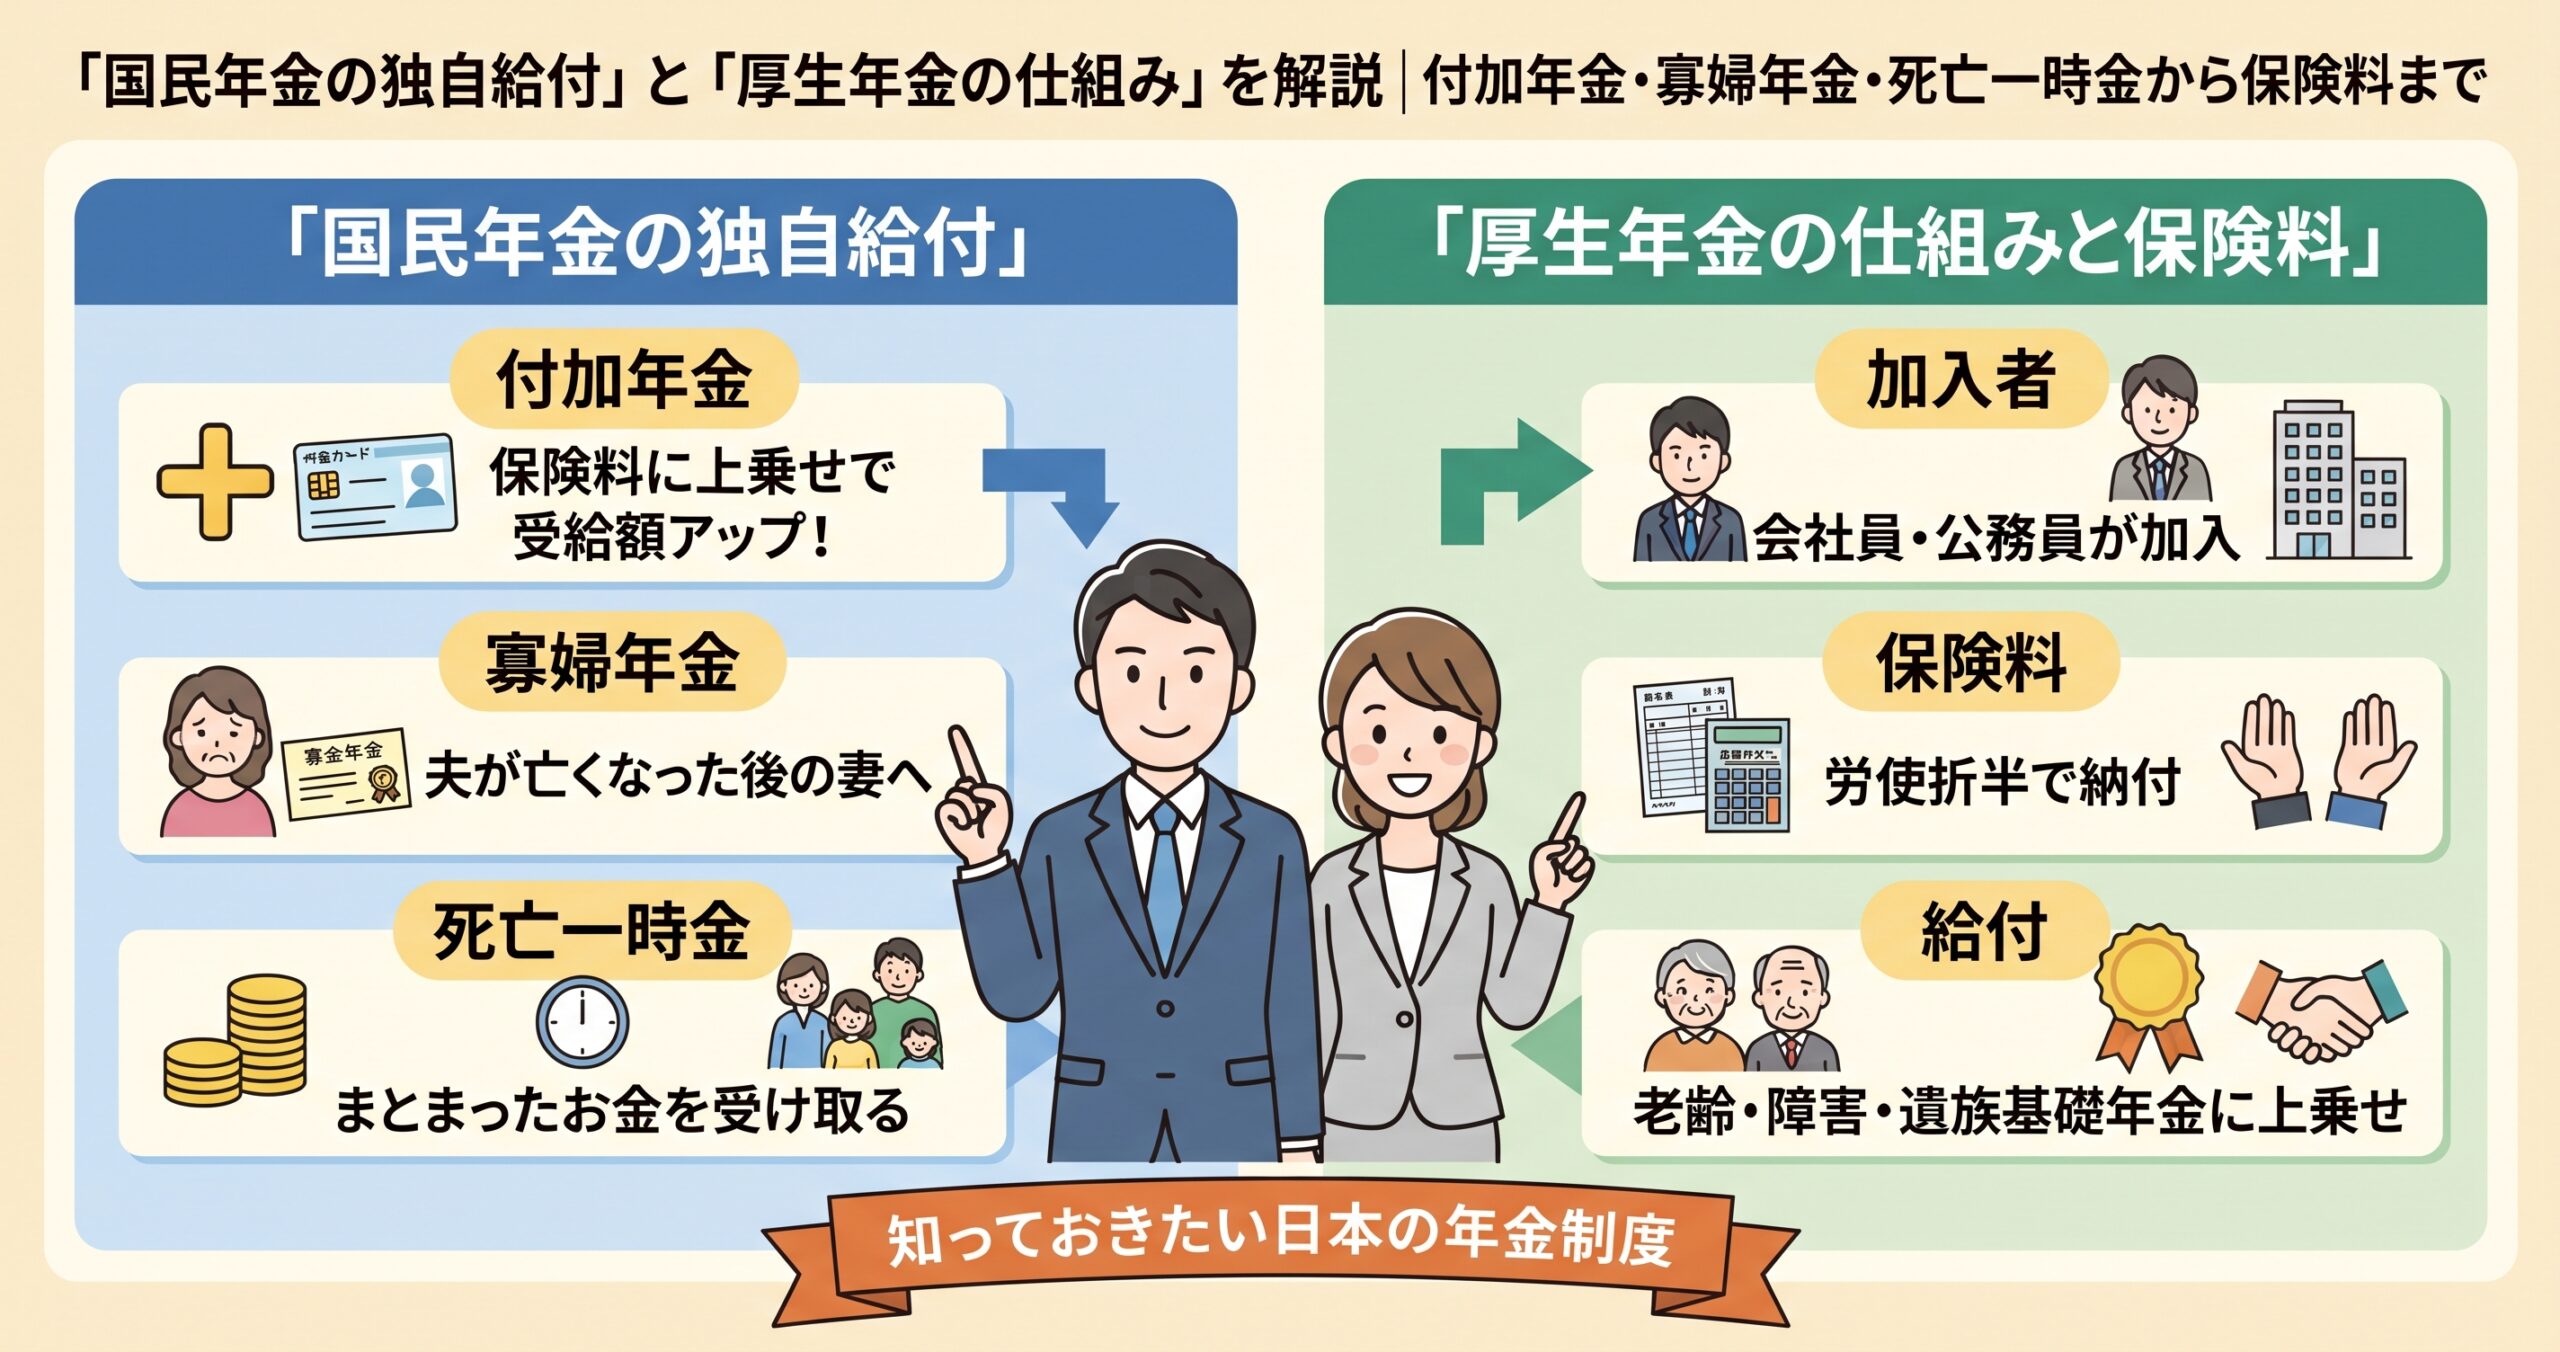
公的年金というと、老後にもらう「老齢基礎年金」や「老齢厚生年金」を思い浮かべる人が多いでしょう。
しかし、国民年金には第1号被保険者を対象とした「付加年金」「寡婦年金」「死亡一時金」といった独自の給付があります。
また、会社員などが加入する厚生年金についても、「法人なら何人から加入するのか」「70歳を超えても加入できるのか」「月末退職すると退職月の保険料はどうなるのか」など、意外に複雑なルールがあります。
今回は、国民年金の独自給付から厚生年金の加入・保険料まで、特に間違えやすいポイントを中心にわかりやすく整理します。
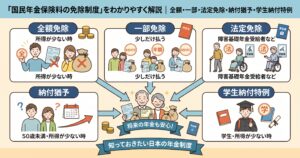
国民年金の第1号被保険者には独自の給付がある
自営業者やフリーランス、学生などは、原則として国民年金の第1号被保険者になります。
第1号被保険者には、老齢基礎年金などの基礎年金とは別に、代表的な制度として次のようなものがあります。
- 付加年金
- 寡婦年金
- 死亡一時金
それぞれ目的や支給要件が大きく異なるため、分けて理解することが重要です。
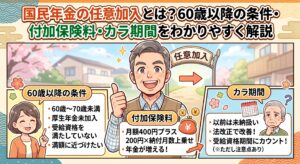
付加年金は「月400円払って、年200円×月数を受け取る」
まず押さえておきたいのが「付加年金」です。
付加年金は、第1号被保険者などが通常の国民年金保険料に上乗せして月額400円の付加保険料を納付することで、将来の老齢基礎年金に付加年金が上乗せされる制度です。
ここで非常に間違えやすいのが「400円」という数字です。
400円は、将来受け取る付加年金額ではありません。
400円=毎月支払う付加保険料
です。
実際に受け取る付加年金の年額は、
200円 × 付加保険料納付済月数
で計算します。
例えば10年間、つまり120カ月にわたって付加保険料を納めた場合、
200円×120カ月=24,000円
となり、老齢基礎年金に年額24,000円が上乗せされます。
支払った付加保険料は、
400円×120カ月=48,000円
です。
単純計算では、付加年金を2年間受け取れば48,000円となるため、受給開始からおおむね2年で納めた付加保険料相当額に達する仕組みです。
寡婦年金とは?
寡婦年金は、国民年金の第1号被保険者だった夫が老齢基礎年金などを受け取る前に死亡した場合などに、一定の要件を満たす妻に支給される制度です。
重要なのが「10年」という数字です。
死亡した夫について、第1号被保険者としての保険料納付済期間と保険料免除期間が原則10年以上あることなどが要件になります。
さらに妻についても、
夫によって生計を維持されていたこと
夫との婚姻関係が継続して10年以上あったこと
などの要件があります。
事実婚についても一定の要件のもと対象となります。
寡婦年金はいくら、いつまでもらえる?
寡婦年金の金額は、死亡した夫の第1号被保険者期間をもとに計算した老齢基礎年金額の4分の3に相当する金額です。
そして支給される期間にも大きな特徴があります。
寡婦年金は終身年金ではなく、
妻が60歳から65歳になるまで
支給される有期年金です。
例えば夫が死亡した時点で妻が55歳だった場合、一定の要件を満たしていても直ちに寡婦年金が支給されるわけではなく、原則60歳から支給対象となります。
一方、妻がすでに60歳以上で要件を満たしていれば、65歳までの間が支給対象になります。
「10年」と「25年」を混同しない
年金制度を勉強していると、
「寡婦年金は10年なのに、遺族年金では25年という数字が出てくるのはなぜ?」
と混乱しやすくなります。
ここは非常に重要です。
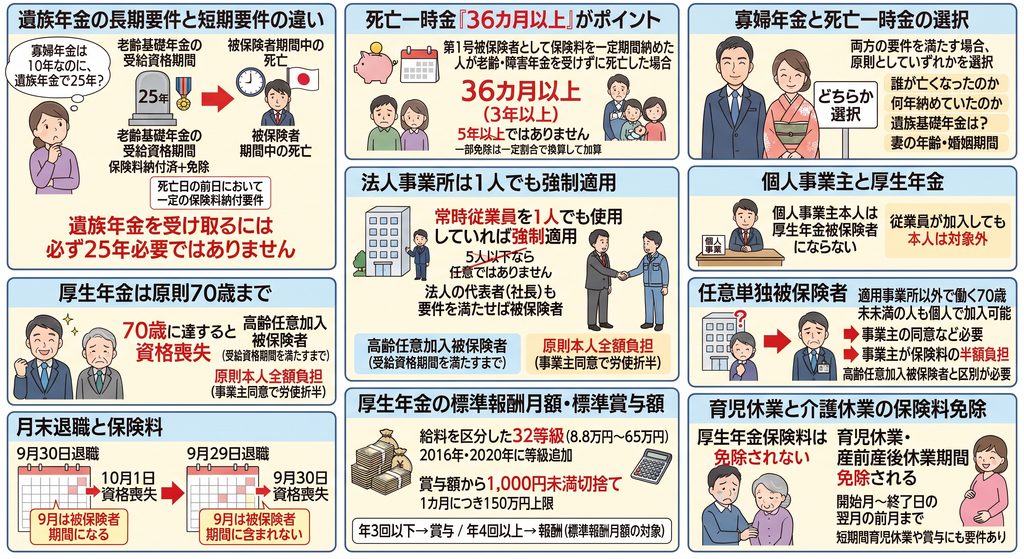
遺族基礎年金や遺族厚生年金の死亡者側の要件には複数のパターンがあり、その一つに、老齢基礎年金の受給資格期間が25年以上ある人が死亡した場合という長期要件があります。
ここでいう25年には、保険料納付済期間だけでなく、免除期間や合算対象期間など一定の期間を含めて判定します。
一方で、被保険者が死亡した場合などには、死亡日の前日において一定の保険料納付要件を満たすことで対象になる短期要件があります。
したがって、
「遺族年金を受け取るには必ず25年必要」ではありません。
ここを混同しないことが大切です。
寡婦年金の「第1号被保険者としての納付済・免除期間10年以上」と、遺族年金における「老齢基礎年金の受給資格期間25年以上」という長期要件は、まったく別の基準です。
死亡一時金は「36カ月以上」がポイント
死亡一時金も、第1号被保険者に関係する重要な給付です。
死亡一時金は、第1号被保険者として国民年金保険料を一定期間納めた人が、老齢基礎年金や障害基礎年金を受けないまま死亡し、その遺族が遺族基礎年金を受けられない場合などに支給される制度です。
重要な数字は、
36カ月以上(3年以上)
です。
「5年以上」ではありません。
死亡一時金の支給要件を判定する際には、保険料納付済期間だけでなく、一部免除期間について一定割合で換算して加算します。
例えば半額免除期間については一定の割合で換算するなど、免除の種類によって扱いが異なります。
そのため、「免除期間は全部36カ月の判定に入る」と単純に考えないことが重要です。
寡婦年金と死亡一時金の両方をもらえるとは限らない
死亡した夫について寡婦年金と死亡一時金の両方の支給要件を満たすケースも考えられます。
しかし、この場合は原則として両方を受け取るのではなく、寡婦年金と死亡一時金のいずれかを選択することになります。
国民年金の死亡に関係する給付では、
「誰が亡くなったのか」
「何年間保険料を納めていたのか」
「遺族基礎年金を受けられるのか」
「妻の年齢や婚姻期間はどうか」
などによって受給できる制度が変わります。
法人は従業員が1人でも厚生年金の適用対象
ここからは厚生年金について見ていきます。
まず重要なのが「会社の規模」です。
法人事業所については、原則として常時従業員を1人でも使用していれば厚生年金保険の適用事業所になります。
「従業員が5人以下の会社なら厚生年金への加入は任意」という理解は正しくありません。
株式会社などの法人では、人数の多少にかかわらず原則として強制適用です。
法人の代表者である社長についても、法人から労務の対償として報酬を受けているなどの要件を満たせば被保険者になります。
一方、個人事業所については業種や従業員数などによって扱いが異なります。
個人事業主本人は厚生年金に入れる?
個人事業所が任意適用事業所として厚生年金に加入するケースもあります。
しかし、ここで注意したいのが個人事業主本人です。
従業員が厚生年金に加入することになっても、個人事業主本人がその事業所の厚生年金被保険者になるわけではありません。
法人の社長と個人事業主では扱いが異なる点を押さえておきましょう。
厚生年金は原則70歳まで
厚生年金の被保険者資格には年齢の上限があり、原則として70歳に達すると被保険者資格を喪失します。
ただし、70歳になっても老齢年金の受給資格期間を満たしていない人には、一定の条件のもとで加入を継続できる仕組みがあります。
これが高齢任意加入被保険者です。
受給資格期間を満たすまで任意加入できますが、保険料負担について注意が必要です。
事業主が当然に半額を負担するわけではありません。
事業主の同意があれば労使折半とできますが、同意がなければ原則として本人が保険料を全額負担します。
「任意単独被保険者」とは?
厚生年金保険の適用事業所以外で働いている70歳未満の人についても、一定の条件を満たせば個人で厚生年金に加入できる制度があります。
これが任意単独被保険者です。
任意単独被保険者になるためには、事業主の同意などが必要です。
また、事業主が保険料の半額を負担します。
「任意だから保険料は本人が全額負担する」と考えないよう注意しましょう。
高齢任意加入被保険者と任意単独被保険者は名称が似ていますが、保険料負担のルールも含めて区別する必要があります。
月末退職では退職月も厚生年金の加入期間になる
退職時の厚生年金の扱いも実務上非常に重要です。
厚生年金は原則として、
入社日=資格取得日
退職日の翌日=資格喪失日
となります。
そして被保険者期間は、資格を取得した月から資格を喪失した月の前月までを月単位で計算します。
例えば9月30日に退職した場合、資格喪失日は10月1日です。
そのため、9月は厚生年金の被保険者期間になります。
一方、9月29日に退職すると資格喪失日は9月30日となるため、原則として9月は被保険者期間に含まれません。
つまり、
「月末退職か、月末の前日までの退職か」
によって、退職月の厚生年金保険料の扱いが変わることがあります。
厚生年金の標準報酬月額とは?
厚生年金保険料は、実際の毎月の給料そのものに直接保険料率を掛けるのではなく、「標準報酬月額」を使って計算します。
標準報酬月額は報酬を一定の幅で区分したもので、現在は第1級8万8,000円から第32級65万円までの32等級となっています。
以前は最低等級が9万8,000円でしたが、2016年10月から8万8,000円の等級が追加されました。
さらに2020年9月には上限として65万円の等級が追加され、現在の32等級となっています。
したがって、古い教材の「9万8,000円から」という数字をそのまま覚えないよう注意が必要です。
賞与にも厚生年金保険料がかかる
ボーナスにも厚生年金保険料がかかります。
この場合に使用するのが標準賞与額です。
標準賞与額は、税引前の賞与額から1,000円未満を切り捨てた金額です。
厚生年金保険における標準賞与額には上限があり、1カ月につき150万円です。
同じ月に2回以上賞与が支給された場合には、それらを合算して上限を判定します。
例えば同じ月に100万円と80万円の賞与が支給された場合、合計180万円になりますが、厚生年金保険の標準賞与額は上限150万円となります。
年4回以上の賞与は「賞与」ではなくなる?
ここも非常に重要です。
社会保険では、名称が「ボーナス」であれば必ず標準賞与額になるわけではありません。
原則として、年間4回以上支給される賞与は報酬として扱われ、標準報酬月額の算定対象となります。
例えば、会社が3カ月ごとに年4回「業績賞与」を支給している場合などです。
この場合、通常の年1回や年2回のボーナスと同じ標準賞与額として処理するのではなく、報酬として標準報酬月額に反映させる仕組みがあります。
覚え方としては、
年3回以下 → 原則「賞与」
年4回以上 → 原則「報酬」
と整理すると理解しやすいでしょう。
介護休業では厚生年金保険料は免除されない
育児・介護と社会保険料の関係も混同しやすいポイントです。
介護休業を取得した場合、
「本人の厚生年金保険料だけ免除される」
という仕組みはありません。
原則として、介護休業期間中も被保険者負担分・事業主負担分ともに厚生年金保険料は免除されません。
これに対して、
育児休業等期間
産前産後休業期間
については、所定の手続きを行うことで、被保険者負担分だけでなく事業主負担分についても保険料が免除されます。
「育児・出産」と「介護」を分けて覚えることが重要です。
育児休業中の厚生年金保険料はいつまで免除される?
育児休業等期間中の保険料免除については、原則として育児休業等を開始した日の属する月から、育児休業等が終了する日の翌日が属する月の前月までが免除期間となります。
さらに、現在は短期間の育児休業に対応するため、同じ月の中で育児休業を開始・終了した場合についても一定の要件を満たせば保険料が免除される仕組みがあります。
賞与についても、一定期間以上の育児休業を取得することなど、別途免除要件が設けられています。
そのため実務では、「育休を取った=その月の保険料が必ず免除」と単純に判断せず、休業期間や月末時点の状況などを確認する必要があります。
まとめ
国民年金と厚生年金には、似たような数字や名称が数多く登場します。
特に重要なのは、
付加保険料は月400円、付加年金額は年200円×納付月数
寡婦年金は夫の第1号被保険者としての納付済・免除期間が原則10年以上
寡婦年金額は夫の第1号被保険者期間から計算した老齢基礎年金額の4分の3
死亡一時金は原則36カ月以上
という違いです。
厚生年金については、
法人は原則として従業員1人以上でも適用事業所
厚生年金の被保険者は原則70歳未満
月末退職なら原則として退職月も被保険者期間
標準報酬月額は現在8万8,000円~65万円の32等級
標準賞与額の上限は厚生年金では1カ月150万円
年4回以上支給される賞与は原則として報酬扱い
と整理できます。
さらに休業中の社会保険料では、
育児休業・産前産後休業 → 要件を満たせば本人・事業主とも免除
介護休業 → 原則として免除されない
という違いがあります。
年金制度を覚えるときは数字だけを丸暗記するよりも、「誰を守る制度なのか」「何のための給付なのか」「保険料を誰が負担するのか」という制度の目的から整理すると理解しやすくなります。
特にFP試験では、400円と200円、10年と25年、3年と5年、150万円と200万円、育児休業と介護休業など、よく似た数字や制度を入れ替えた問題が出題されやすいため、違いをセットで押さえておくことが大切です。
それでは、ありがとうございました!
コメント