保有している株について突然、
「TOB(株式公開買付け)を実施します」
というニュースが発表されたら、個人投資家はどうすればよいのでしょうか。
「TOB価格まで株価が上がるならすぐ売った方がいい?」
「TOBに応募した方が得?」
「そのまま株を持っていたらどうなる?」
など、初めてTOBを経験する人にとって判断に迷うポイントは少なくありません。
さらに注意したいのが、TOBの発表や提案があったからといって、必ず買収が実現するとは限らないことです。
その典型的なケースとなったのが、2026年に注目を集めたジャパネットホールディングスによるツインバードへのTOB提案です。
ジャパネットはツインバード株を1株800円で買い付け、完全子会社化する構想を公表しましたが、ツインバード側が反対を表明。その結果、ジャパネットは2026年9月2日に提案を取り下げました。
今回はこの事例を参考に、TOBされた株を持っている個人投資家はどうすればいいのか、TOB価格、市場価格、上場廃止、TOB不成立リスクなどの注意点をわかりやすく解説します。
TOBとは?まず仕組みを理解しよう
TOBとは「Take Over Bid」の略で、日本語では「株式公開買付け」と呼ばれます。
金融庁では、株式などを市場外で一定規模以上買い付ける場合に、買付価格、買付期間、買付数量などを事前に公表し、株主に公平な売却機会を与える制度として説明しています。
つまり通常の株式市場で、
「今日100株買う」
「明日500株買う」
という方法とは異なり、
「○月○日まで、1株○円で最大○株買います」
と条件を公表して株主からまとめて株式を買い取る仕組みです。
TOBが行われる目的には、
・企業買収
・完全子会社化
・MBO
・資本提携
・上場廃止
などがあります。
特に「完全子会社化を目的としたTOB」の場合、TOB成立後に対象会社が上場廃止になるケースが多いため、個人株主にも大きく関係します。
ジャパネットはツインバードにどんなTOBを提案した?
今回の事例を整理してみましょう。
ジャパネットホールディングスは2026年6月19日、東証スタンダード市場に上場するツインバードを完全子会社化することを目的として、TOBを開始する予定だと発表しました。
提示された買付価格は、
ツインバード普通株式1株800円
でした。
ただし、ここには非常に重要な条件がありました。
ジャパネットは最初から無条件でTOBを実施すると決めていたわけではありません。
ツインバードの取締役会がTOBに賛同することを前提としており、ジャパネット自身も「敵対的な買収を意図するものではない」と説明していました。
さらに、ツインバードがTOBに賛同しない場合などには、提案を取り下げ、1株800円でTOBを実施しないことも明示されていました。
この点は個人投資家にとって非常に重要です。
「TOB価格800円」という数字だけを見て投資判断をしてはいけなかったということです。
ツインバードはTOBに反対、ジャパネットは提案を撤回
その後、両社は協議を進めました。
2026年7月には秘密保持に関する確認書を取り交わし、具体的な情報交換や検討を進める体制を整えています。
しかし、2026年8月31日、ツインバードはジャパネットによるTOB開始予定について反対意見を表明しました。
そして9月2日、ジャパネットは当初示していた条件に基づき、
ツインバードの完全子会社化に向けた提案を取り下げる
ことを正式に発表しました。
つまり今回のケースでは、
「TOB開始予定の発表」
↓
「対象会社との協議」
↓
「対象会社が反対」
↓
「TOB提案取り下げ」
という流れになりました。
TOBが成立しなかっただけではなく、予定していたTOBそのものが実施されないことになったわけです。
ここに、個人投資家がTOB銘柄を取引するときの大きな注意点があります。
TOBされた株はどうする?基本的には3つの選択肢
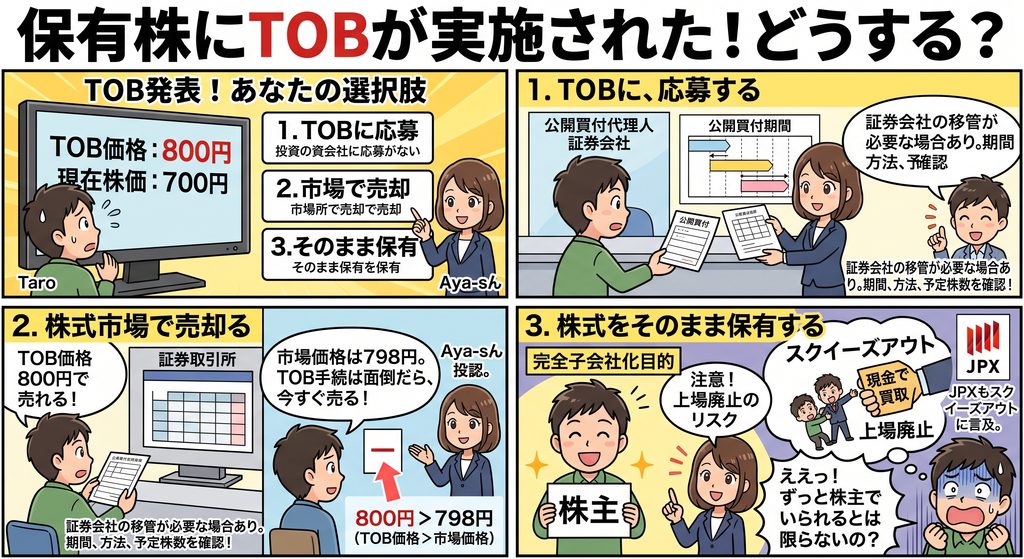
一般的に、自分が保有している株にTOBが実施された場合、個人投資家には大きく3つの選択肢があります。
1.TOBに応募する
最も分かりやすい選択肢です。
例えば現在700円の株に対して、
「1株800円でTOBします」
と発表された場合、公開買付代理人となる証券会社を通じてTOBへ応募します。
TOBが成立して自分の株が買い取られれば、基本的には提示されたTOB価格で売却できます。
ただし、自分が利用している証券会社からそのまま応募できるとは限りません。
公開買付代理人となっている証券会社へ株式を移管する必要があるケースもあります。
そのため、
公開買付期間
公開買付代理人
応募方法
買付予定株数
などを必ず確認しましょう。
2.株式市場で売却する
TOBに応募せず、通常通り証券取引所で売却する方法もあります。
例えばTOB価格800円に対して市場価格が798円なら、
「2円安くてもいいから、すぐ市場で売却したい」
と考える投資家もいるでしょう。
TOBの手続きをせず、普段利用している証券会社から売却できるのは大きなメリットです。
ただし売買手数料や税金なども考慮する必要があります。
3.株式をそのまま保有する
TOBへ応募せず、市場でも売却せず、そのまま持ち続ける選択もあります。
ただし完全子会社化を目的とするTOBでは注意が必要です。
TOB成立後、残った株主の株式を取得する「スクイーズアウト」が行われ、最終的に上場廃止となるケースがあります。
日本取引所グループ(JPX)も、TOBに応募せず上場廃止になった場合、一般的にはスクイーズアウトの一環として現金で買い取られるケースが多いと説明しています。
したがって、
「何もしなければずっと株主でいられる」
とは限りません。
TOB価格より市場価格が安いのはなぜ?
TOBが発表されると、対象会社の株価はTOB価格付近まで急上昇することがあります。
しかし、
TOB価格800円
なのに、
市場価格790円
ということも珍しくありません。
この10円の差には意味があります。
市場参加者が、
「TOBが予定通り成立するとは限らない」
と考えているからです。
TOBが失敗すれば、株価がTOB発表前の水準へ戻る可能性があります。
そのリスクを反映して、TOB価格より少し安い価格で取引されることがあります。
これを考える上で、ジャパネット・ツインバードの事例は非常に参考になります。
今回の800円という買付価格は、最初からツインバード取締役会の賛同などを条件としていました。
実際にツインバードが反対し、ジャパネットはTOB提案を撤回しています。
つまり、
「800円で買ってもらえることが確定していたわけではなかった」
のです。
逆にTOB価格より株価が高くなることもある
反対に、
TOB価格1,000円
に対して、
市場価格1,050円
となることもあります。
これは、
「別の会社がもっと高い価格でTOBするのでは?」
「買収側がTOB価格を引き上げるのでは?」
といった期待が市場に存在するときに起こります。
いわゆる対抗TOBや買付価格引き上げへの期待です。
しかし、これは確定した利益ではありません。
追加提案がなければ、市場価格が再びTOB価格付近まで下落する可能性があります。
TOB価格より高い株価=さらに値上がりする
と考えるのは危険です。
TOB発表後に株を買うときは特に注意
ここは個人投資家にとって非常に重要です。
例えば、
株価600円
TOB価格800円
というニュースを見て、
「600円で買って800円で売れば200円儲かる」
と思う人がいるかもしれません。
しかし、実際の株式市場ではTOB発表直後に株価が急騰するため、そのような単純な裁定取引は難しいのが普通です。
さらに怖いのがTOB撤回・不成立リスクです。
今回のツインバードのケースのように、TOBが前提条件付きの場合、
「公開買付けが実施されない」
ということもあり得ます。
TOB期待によって株価が上昇した後に提案が撤回されれば、その期待が剥落して株価が大きく変動する可能性があります。
そのためTOB発表後に株を買う場合は、
TOB価格だけでなく「実施条件」を読むことが極めて重要です。
TOBで確認したい5つのポイント
TOBのニュースが出たら、少なくとも次の5点を確認したいところです。
① TOB価格
まず見るのは公開買付価格です。
現在株価に対して何%のプレミアムが付いているのかを確認します。
ただしTOB価格だけで投資判断してはいけません。
② 対象会社は賛成しているのか
非常に重要です。
対象会社の取締役会が、
「賛同」
「中立」
「反対」
のどの立場なのか確認しましょう。
東証も、公開買付けに対する対象会社の意見やその根拠は、株主の応募判断に重要な情報になるとしています。
③ TOBには条件が付いていないか
今回のツインバードのケースで特に重要だったポイントです。
「○○社の賛同が得られた場合」
「競争法上の許認可が得られた場合」
など、TOB開始・成立に前提条件が設定されているケースがあります。
「TOB予定」と「TOB確定」は同じではありません。
④ 完全子会社化する予定か
完全子会社化を目的とするTOBなら、その後の上場廃止まで想定する必要があります。
公開買付資料に、
「完全子会社化」
「スクイーズアウト」
「上場廃止予定」
などの記載がないか確認しましょう。
⑤ TOB期間と応募方法
TOBには応募期限があります。
さらに証券会社によっては、株式移管が必要です。
締め切り直前になって、
「応募しようと思ったのに間に合わなかった」
ということがないよう、早めに手続きを確認しておくことが重要です。
「TOB=必ず儲かるイベント」ではない
TOBでは、通常の市場株価より高い買付価格が提示されることが多いため、
「TOBされたらラッキー」
と思われがちです。
確かに、TOB発表前から株を保有していた株主にとっては、大きな含み益が生じる場合があります。
しかし、
TOB発表後に投資する場合は全く話が違います。
TOBには、
・撤回される
・成立しない
・条件が変更される
・買付価格が変更される
・対抗TOBが出る
・上場廃止になる
といったさまざまな可能性があります。
特に「TOB価格との差額だけ」を狙う投資は、見た目以上にリスクがあります。
ジャパネット・ツインバードから学べる最大の教訓
今回のケースから個人投資家が学べる最大のポイントは、
「見出しではなく公開買付けの条件を読む」
ということではないでしょうか。
ニュースだけを見ると、
「ジャパネットがツインバードを800円でTOB」
という印象を持った人もいたかもしれません。
しかし実際には、
ツインバード取締役会の賛同を前提としたTOB開始予定
でした。
ジャパネットは2026年7月13日の公表資料でも、ツインバードが賛同しない場合には提案を取り下げ、800円での公開買付けを実施しないことを明確に注意喚起していました。
そして最終的にその条件通り、ツインバードの反対表明を受けてTOB提案は撤回されました。
この違いを理解できるかどうかが、TOB銘柄への投資では非常に重要です。
まとめ|TOBされたら「価格」だけでなく条件を確認しよう
TOBが発表されたとき、個人投資家はまず冷静に公開買付けの条件を確認する必要があります。
一般的には、
TOBに応募する
市場で売却する
そのまま保有する
という選択肢があります。
どれが正解かは、TOB価格、市場価格、上場廃止の有無、税金、手続き、そして投資家自身の投資方針によって変わります。
そしてジャパネット・ツインバードの事例が示したように、
「TOBが発表・提案された=その価格で必ず買ってもらえる」
わけではありません。
ジャパネットは2026年6月19日にツインバードを1株800円で完全子会社化するTOB構想を公表しましたが、対象会社の賛同を前提としていました。
その後ツインバードが8月31日に反対意見を表明し、ジャパネットは9月2日に提案を撤回しています。
TOB銘柄に投資するときに見るべきなのは、ニュースの見出しではありません。
「誰が買うのか」
「いくらで買うのか」
「いつまでなのか」
「どんな条件が付いているのか」
「成立しなかった場合どうなるのか」
まで確認することが重要です。
TOBは株主に大きな利益をもたらすことがありますが、一方で企業買収という特殊なイベントです。
「TOB価格より安いから買えば儲かる」と単純に考えるのではなく、TOB不成立まで含めたシナリオを考えて投資判断することが、個人投資家にとって重要なリスク管理といえるでしょう。
※本記事はTOBの仕組みや投資上の注意点を解説するものであり、特定銘柄の売買を推奨するものではありません。実際の投資判断は最新の公開買付届出書、対象会社の意見表明、適時開示などを確認したうえで、ご自身の判断で行ってください。
今回の記事では、ジャパネットの2026年6月19日のTOB開始予定、1株800円という条件、ツインバードの8月31日の反対表明、そして9月2日のジャパネットによる提案撤回まで最新情報を反映しています。ジャパネット自身も7月時点で、ツインバードが賛同しなければ800円でTOBを実施しないと明示していました。(ジャパネット)
また、TOB不成立なら監理銘柄指定が解除されること、TOB成立後に応募せず上場廃止となった場合は、一般的にはスクイーズアウトで現金化されるケースが多いこともJPXが説明しています。(東京証券取引所)
メタディスクリプション案:
「TOBされた株はどうすればいい?TOBに応募する、市場で売る、そのまま保有する場合の違いを解説。ジャパネットによるツインバードTOB提案と撤回の事例から、TOB価格・上場廃止・不成立リスクなど個人投資家の注意点を紹介します。」
SEOをさらに強くするなら、次に**「TOBに応募する場合と市場で売却する場合の税金・手数料・メリットを比較する表」**を1章追加するのがおすすめです。
コメント